УСН в 2026 году: лимиты, ставки и главные изменения
УСН в 2026 году остается самым массовым спецрежимом, но правила для нее заметно изменились: появился НДС для тех, кто заработал больше 20 млн рублей, пересчитаны лимиты, отменены повышенные ставки. Разберем, кто вправе применять упрощенку, сколько платить, когда сдавать отчетность и как перейти на режим.
Содержание
Что такое УСН и кому подходит в 2026 году
Упрощенная система налогообложения заменяет несколько налогов одним: организации не платят налог на прибыль и налог на имущество (кроме объектов по кадастровой стоимости), ИП освобождены от НДФЛ с предпринимательских доходов. Бухгалтерию ведут проще, а отчетность сводится к одной годовой декларации.
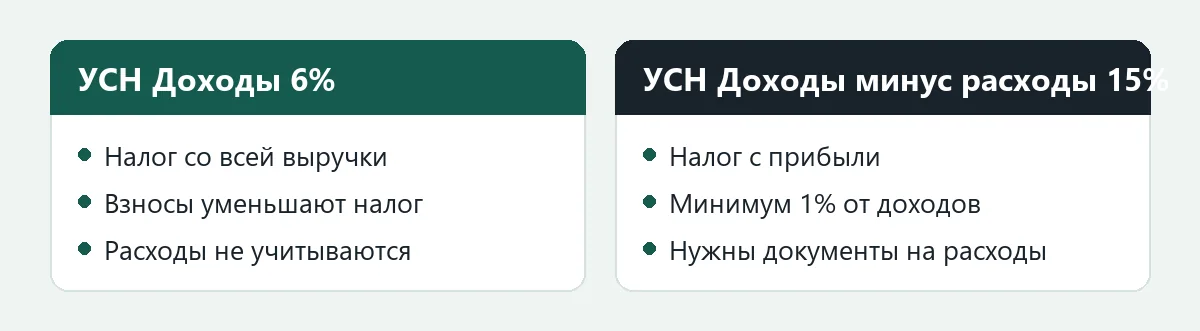
Выбор объекта налогообложения делает сам предприниматель. На "Доходах" налог считается со всей выручки, на "Доходах минус расходы" - с прибыли по списку разрешенных расходов. Оба варианта подробно сравниваются ниже.
Если вам нужен режим вообще без отчетности, посмотрите автоматизированную упрощенку, а для небольших видов деятельности есть патент для ИП.
Лимиты УСН в 2026 году
Лимиты проверяют два раза: при переходе на режим и в течение года, когда уже применяете упрощенку. Они индексируются на коэффициент-дефлятор, на 2026 год он равен 1,09.
| Показатель | Значение в 2026 году | Что проверяется |
|---|---|---|
| Доход для перехода на УСН с 2026 года | до 337,5 млн руб. за 9 месяцев 2025 года | Организации, меняющие режим |
| Доход для перехода на УСН с 2027 года | до 367,875 млн руб. за 9 месяцев 2026 года | Подача уведомления до конца 2026 года |
| Предельный доход при применении | 490,5 млн руб. за год | Нарастающим итогом с начала года |
| Средняя численность | не более 130 человек | За налоговый период |
| Остаточная стоимость основных средств | не более 218 млн руб. | По данным бухучета |
Если доход за год превысит 490,5 млн рублей, вы теряете право на УСН с 1-го числа месяца, в котором произошло превышение, и пересчитываете налоги по общему режиму. Та же логика действует для численности и стоимости основных средств.
Отдельно действуют ограничения для организаций: доля участия других юрлиц не больше 25%, нет филиалов (представительства допускаются), нельзя применять УСН банкам, страховщикам, ломбардам, организациям с госучастием и некоторым другим категориям, перечисленным в статье 346.12 Налогового кодекса.
Ставки налога на УСН в 2026 году
С 2025 года повышенные ставки 8% и 20% отменены. Действуют две базовые ставки, а регионы вправе их снижать.
| Объект | Базовая ставка | Региональная ставка | База |
|---|---|---|---|
| Доходы | 6% | от 1% до 6% | все доходы |
| Доходы минус расходы | 15% | от 5% до 15% | доходы - расходы |
Некоторые регионы дают льготные ставки отдельным видам деятельности или новым предпринимателям. Региональный закон действует именно в вашем субъекте, поэтому ставку проверяйте на nalog.gov.ru в разделе "Налоговые ставки" (для ИП - по адресу регистрации).
Минимальный налог на "Доходах минус расходы"
Если расходов много и налог получился маленьким или нулевым, по итогам года платят минимальный налог - 1% от всех доходов. Он нужен, чтобы расчет не уходил в ноль. Платить нужно большую из двух сумм: обычный налог или минимальный.
Разницу между минимальным и обычным налогом разрешено включить в расходы следующих лет вместе с убытком. Так переплата не пропадает, а переносится на будущие периоды.
Что выбрать: "Доходы" или "Доходы минус расходы"
Выбор определяется долей расходов, которые можно подтвердить документами и учесть по закрытому списку статьи 346.16 Налогового кодекса. Ориентир: если расходы занимают больше 60% выручки, чаще выгоднее 15%. При меньшей доле расходов лучше 6%.
Проверим на числах. Выручка за год - 10 млн рублей, региональные ставки базовые.
- "Доходы": налог 10 000 000 x 6% = 600 000 рублей до уменьшения на взносы.
- "Доходы минус расходы" при расходах 5 млн: (10 000 000 - 5 000 000) x 15% = 750 000 рублей.
- При расходах 7 млн: (10 000 000 - 7 000 000) x 15% = 450 000 рублей, минимальный налог 1% = 100 000 рублей, платим 450 000.
Выручка и расходы - не единственные факторы. При 6% можно уменьшить налог на взносы, а при 15% взносы просто идут в расходы. Для ИП без работников это уменьшение достигает 100%, с работниками - до 50%, подробности есть в статье про страховые взносы ИП за себя.
НДС на упрощенке с 2026 года
Главное изменение последних лет: упрощенцы теперь могут быть плательщиками НДС. Общая ставка налога в 2026 году - 22%. Если доход за 2025 год или с начала 2026 года превысил порог освобождения, организация или ИП платит НДС со следующего месяца.
Порог освобождения в 2026 году - 20 млн рублей, в 2026-2029 годах он не меняется. Дальше его планируют снижать: 15 млн рублей с 2030 года, 10 млн с 2031 года. До порога НДС не платят, а при превышении можно выбрать между общей ставкой 22% с вычетами и пониженными 5% или 7% без вычетов.
Подробно о выборе ставки, счетах-фактурах и расчете рассказано в отдельной статье НДС при УСН в 2026 году. Там же пример, при какой доле входящего НДС выгодна каждая ставка.
Как перейти на УСН
Порядок зависит от того, открываете ли вы бизнес или меняете режим. Новая компания или ИП подает уведомление при регистрации или в течение 30 дней после нее, а действующий бизнес переходит на УСН только с начала следующего года. Ниже разобраны оба случая.
Новый ИП или ООО
Уведомление о применении УСН подают в течение 30 календарных дней после постановки на налоговый учет. Если пропустили срок, вы автоматически окажетесь на общем режиме (ОСНО) и вернуться на упрощенку получится только со следующего года.
Действующий бизнес
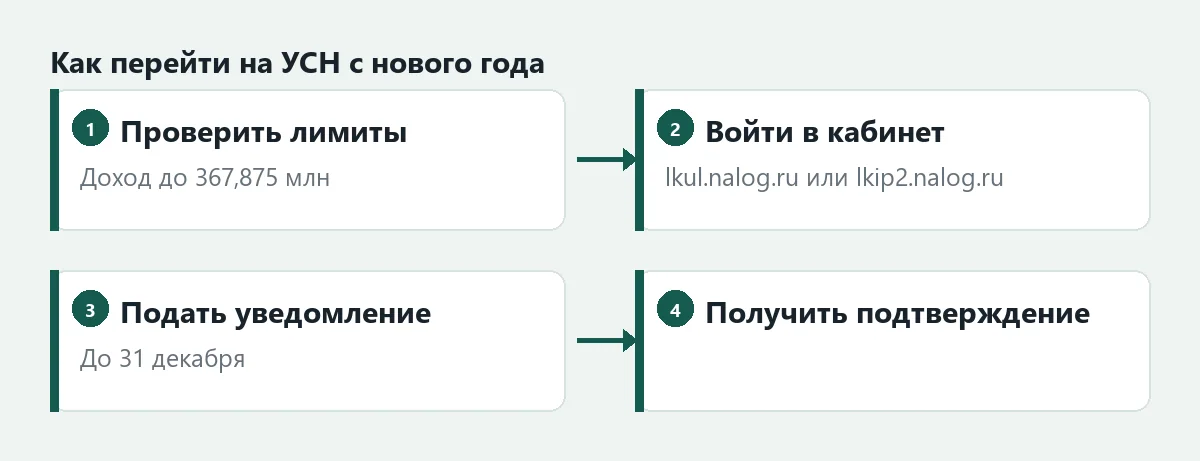
Перейти с другого режима можно только с 1 января. Уведомление нужно подать до 31 декабря текущего года. Чтобы начать применять УСН с 2027 года, доход за 9 месяцев 2026 года не должен превышать 367,875 млн рублей.
- Войдите в личный кабинет на lkul.nalog.ru (ИП - lkip2.nalog.ru).
- Откройте раздел "Документы" и выберите "Подать заявление" или "Создать новое" в блоке заявлений о регистрации.
- Выберите форму уведомления о переходе на УСН (КНД 1150001).
- Укажите объект налогообложения и год начала применения.
- Подпишите и отправьте документ, затем дождитесь сообщения о принятии.
Сменить объект налогообложения можно только с начала года, подав уведомление до 31 декабря предыдущего года. Менять объект в течение года нельзя.
Сроки платежей и отчетности на УСН в 2026 году
Налог платят авансами по итогам первого квартала, полугодия и девяти месяцев, затем делают итоговый расчет за год. Платежи идут через единый налоговый счет, поэтому для каждого срока нужно еще и уведомление об исчисленных налогах.
| Что | Срок | Примечание |
|---|---|---|
| Уведомление об исчисленных налогах | до 25 числа месяца платежа | Для авансов по УСН |
| Аванс за 1 квартал | до 28 апреля | Платим на ЕНС |
| Аванс за полугодие | до 28 июля | |
| Аванс за 9 месяцев | до 28 октября | |
| Налог за год (организации) | до 28 марта следующего года | Декларация до 25 марта |
| Налог за год (ИП) | до 28 апреля следующего года | Декларация до 25 апреля |
Если срок выпадает на выходной, он переносится на ближайший рабочий день. О том, как подать уведомление и не ошибиться с суммой, читайте в статье про уведомление об исчисленных налогах.
Страховые взносы за работников и отчетность по ним сдаются отдельно: расчет по взносам и персонифицированные сведения, о которых рассказано в материале про ЕФС-1 в 2026 году.
Пример расчета аванса
ИП на "Доходах" 6% с двумя работниками. Доходы с начала года: первый квартал - 1 200 000 рублей, полугодие - 3 000 000 рублей. Взносы за работников и за себя за полугодие - 260 000 рублей.
- Налог за полугодие: 3 000 000 x 6% = 180 000 рублей.
- Предел уменьшения 50%: 90 000 рублей, а взносы 260 000 рублей больше предела, поэтому уменьшаем на 90 000 рублей.
- Налог после уменьшения за полугодие: 180 000 - 90 000 = 90 000 рублей.
- Аванс за первый квартал был 1 200 000 x 6% = 72 000 рублей, при взносах 50% предела 36 000 рублей: к уплате 36 000 рублей.
- Доплата за полугодие: 90 000 - 36 000 = 54 000 рублей.
Типичные ошибки на упрощенке
- Не следят за лимитом доходов: превышение 490,5 млн рублей приводит к пересчету налогов с 1-го числа месяца превышения.
- Пропускают 20 млн по НДС и платят налог не вовремя, а декларация по НДС при этом должна подаваться ежеквартально.
- Принимают расходы вне закрытого списка статьи 346.16 НК РФ: на "Доходах минус расходы" это ведет к доначислениям.
- Не подают уведомление об исчисленных налогах: аванс может быть не списан с ЕНС вовремя.
- Меняют объект налогообложения в середине года.
- Теряют право на УСН и продолжают применять режим, пока не подали уведомление об утрате права на УСН.
Следите за заседаниями Госдумы и новостями ФНС: параметры упрощенки меняют законом, и итоговые цифры лучше сверять на nalog.gov.ru. Налоговые вопросы по спецрежимам собраны в рубрике налоги и взносы.
Частые вопросы
Какой лимит доходов на УСН в 2026 году?
Предельный доход на УСН в 2026 году - 490,5 млн рублей за год. Он считается нарастающим итогом, и при превышении вы теряете право на режим с 1-го числа месяца, в котором это произошло.
Какие ставки УСН действуют в 2026 году?
Базовые ставки - 6% на объекте "Доходы" и 15% на объекте "Доходы минус расходы". Регионы вправе снижать их до 1% и 5% соответственно. Повышенных ставок 8% и 20% с 2025 года нет.
Платит ли НДС упрощенец в 2026 году?
Да, если доход превысил 20 млн рублей. НДС начинают платить со следующего месяца после превышения. До этого порога применяется освобождение, а после него можно выбрать ставку 22% или пониженную 5% либо 7%.
Когда нужно подать уведомление о переходе на УСН?
Действующий бизнес подает уведомление до 31 декабря года, предшествующего переходу. Новый ИП или организация - в течение 30 календарных дней после постановки на учет.
Когда платить налог УСН за 2026 год?
Организации платят налог за год до 28 марта 2027 года, ИП - до 28 апреля 2027 года. Авансы вносятся до 28 апреля, 28 июля и 28 октября 2026 года.
Какой налог платить при превышении лимита УСН?
При превышении лимита в течение года вы переходите на общий режим с 1-го числа месяца превышения. Налоги пересчитываются по ОСНО, а подавать декларацию и платить НДС придется по общим правилам.