Страховые взносы ИП за себя в 2026 году: суммы и сроки
За 2026 год ИП платит за себя фиксированные страховые взносы 57 390 рублей и еще 1% с дохода, превысившего 300 000 рублей. Ниже собраны суммы, сроки, формулы для неполного года, примеры расчета и правила, по которым взносы уменьшают налог на УСН.
Содержание
Сколько платит ИП за себя в 2026 году
Взносы ИП за себя состоят из двух частей: фиксированной суммы, которую платят всегда, и дополнительного 1% с большого дохода. Фиксированная часть закрывает обязательное пенсионное и медицинское страхование, отдельно по видам платить не нужно: сумма идет единым платежом.
Платить нужно, даже если ИП ничего не заработал или вообще не вел деятельность. Взносы начисляются за сам факт статуса предпринимателя, а прекращаются только после исключения из ЕГРИП или в периоды, когда закон освобождает от уплаты.
| Показатель | 2025 год | 2026 год | 2027 год |
|---|---|---|---|
| Фиксированный платеж за год | 53 658 руб. | 57 390 руб. | 61 154 руб. |
| Порог дохода для 1% | 300 000 руб. | 300 000 руб. | 300 000 руб. |
| Максимум 1% с дохода | 300 888 руб. | 321 818 руб. | 342 923 руб. |
| Предельная сумма за год | 354 546 руб. | 379 208 руб. | 404 077 руб. |
Сумму на 2027 год ИП узнает заранее: платеж на ближайшие годы закреплен в Налоговом кодексе, поэтому планировать расходы можно с запасом. Данные по 2027 году приведены для ориентира при составлении бюджета.
Дополнительный взнос 1% с дохода свыше 300 000 рублей
Если доход за 2026 год превысил 300 000 рублей, с превышения нужно заплатить еще 1%. Формула простая: (доход - 300 000) x 1%. Платеж ограничен потолком: в 2026 году сумма 1% не может быть больше 321 818 рублей.
Вместе с фиксированной частью предельный платеж за год составляет 379 208 рублей. Потолок достигается при доходе около 32,5 млн рублей, так что для большинства предпринимателей он остается теоретическим.
Какой доход учитывать
Зависит от налогового режима:
- УСН "Доходы" - все доходы, которые вы учитываете для налога, без вычета расходов;
- УСН "Доходы минус расходы" - с 2026 года доходы уменьшают на расходы, которые вы учитываете для налога, при этом собственные взносы за себя в эти расходы не входят (до 2026 года расходы не вычитали);
- ОСНО - доходы за вычетом профессиональных расходов, которые вы вправе учесть;
- ЕСХН - доходы минус расходы по правилам этого режима;
- патент - доход определяется по правилам статьи 430 Налогового кодекса, сверьте ее перед расчетом.
Самозанятые на НПД взносы за себя не платят вообще, но и пенсионные баллы за эти периоды не копят, если не вступили в добровольное страхование.
Сроки уплаты взносов ИП в 2026 году
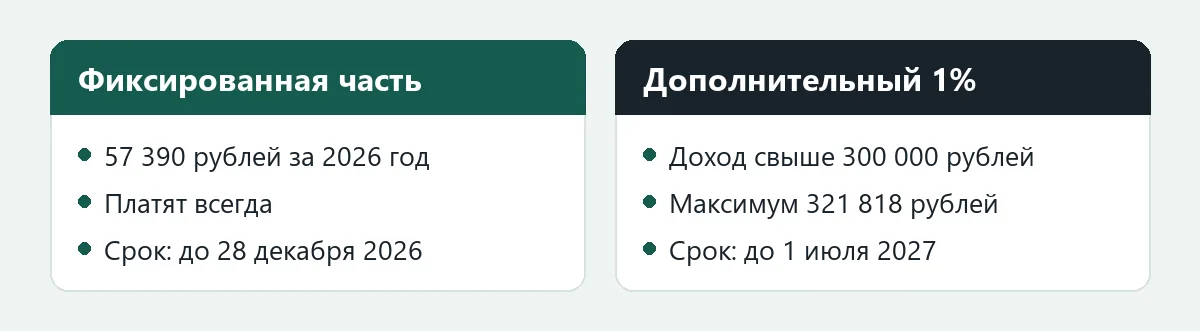
Фиксированную часть за 2026 год нужно внести до 28 декабря 2026 года. Платить можно одной суммой или частями, например, каждый квартал по четверти. Единой даты внутри года нет, важно уложиться в итоговый срок.
Дополнительный 1% за 2026 год платят до 1 июля 2027 года. Платить его можно и в 2026 году, как только стала понятна сумма: ИП на УСН часто делают это в декабре, чтобы учесть платеж при расчете налога за текущий год.
| Что платим | За какой период | Срок |
|---|---|---|
| Фиксированные 57 390 руб. | 2026 год | до 28.12.2026 |
| 1% с дохода свыше 300 000 руб. | 2026 год | до 01.07.2027 |
| Фиксированные 61 154 руб. | 2027 год | до конца 2027 года |
Деньги уходят через единый налоговый счет. Вы пополняете ЕНС единым платежом, а ИФНС сама распределяет его по обязательствам. Если обязательств несколько, а денег не хватает, распределение идет в порядке очередности, поэтому остаток на счете лучше сверять заранее, как описано в статье про положительное сальдо ЕНС.
Как считать взносы за неполный год
Если ИП зарегистрировался или закрылся посреди года, фиксированную часть считают пропорционально отработанному времени. За полные месяцы берут 1/12 годовой суммы, за неполные - долю по календарным дням.
Пример. ИП зарегистрирован 10 августа 2026 года. Август отработан с 10 по 31 число: 22 дня из 31. Годовая сумма 57 390 рублей, на месяц приходится 4 782,50 рубля.
- За август: 4 782,50 / 31 x 22 = 3 394,03 рубля.
- За сентябрь - декабрь: 4 782,50 x 4 = 19 130 рублей.
- Итого фиксированная часть: 3 394,03 + 19 130 = 22 524,03 рубля.
При закрытии ИП расчет такой же: считаем дни до даты снятия с учета включительно. Взносы за год закрытия нужно заплатить не позднее 15 календарных дней со дня снятия с учета, а 1% - в обычный срок следующего года.
Когда взносы за себя можно не платить
Закон освобождает от взносов периоды, когда ИП не может вести бизнес. Освобождение не действует автоматически: нужно подать заявление в ИФНС и приложить подтверждающие документы. Для этого нужен личный кабинет ИП на lkip2.nalog.ru.
- Военная служба по призыву.
- Уход за ребенком до полутора лет (за каждого ребенка, максимум шесть лет суммарно).
- Уход за ребенком-инвалидом, инвалидом первой группы или человеком старше 80 лет.
- Проживание с супругом-военнослужащим там, где нет возможности работать (не более пяти лет).
- Проживание за границей с супругом-дипломатом.
Главное условие: в эти периоды ИП не должен вести деятельность и получать доход. Если доход был, взносы придется заплатить за весь период, поэтому "спящий" ИП с поступлениями на счет освобождения лишается.
Как взносы уменьшают налог
Уплаченные взносы снижают налог по большинству режимов, но правила отличаются.
| Режим | ИП без работников | ИП с работниками |
|---|---|---|
| УСН "Доходы" 6% | налог уменьшается на взносы до 100% | до 50% налога |
| УСН "Доходы минус расходы" 15% | взносы входят в расходы | взносы входят в расходы |
| Патент | вычет до 100% стоимости патента | вычет до 50% |
| ОСНО | профессиональный вычет по НДФЛ | профессиональный вычет по НДФЛ |
На упрощенке можно учесть только то, что уже уплачено. Взносы за 2026 год, внесенные до конца декабря, уменьшат налог за 2026 год. Платеж 1% в 2027 году попадет в расчет налога за 2027 год, а не за 2026. Подробно о режиме - в обзоре УСН в 2026 году.
Пример для ИП на УСН 6% без работников
Доход за 2026 год - 1 800 000 рублей. Налог по ставке 6%: 1 800 000 x 6% = 108 000 рублей. Взносы: фиксированные 57 390 плюс 1% с превышения (1 800 000 - 300 000) x 1% = 15 000 рублей, всего 72 390 рублей.
Если ИП заплатил фиксированную часть до конца 2026 года, налог за год уменьшается до 108 000 - 57 390 = 50 610 рублей. Платеж 15 000 рублей уйдет в уменьшение налога следующего года, при условии что он внесен в 2027 году.
Как заплатить взносы и сверить расчет
Платеж формируется в личном кабинете ИП на сайте ФНС. Порядок такой:
- Зайдите в кабинет lkip2.nalog.ru через Госуслуги или по электронной подписи.
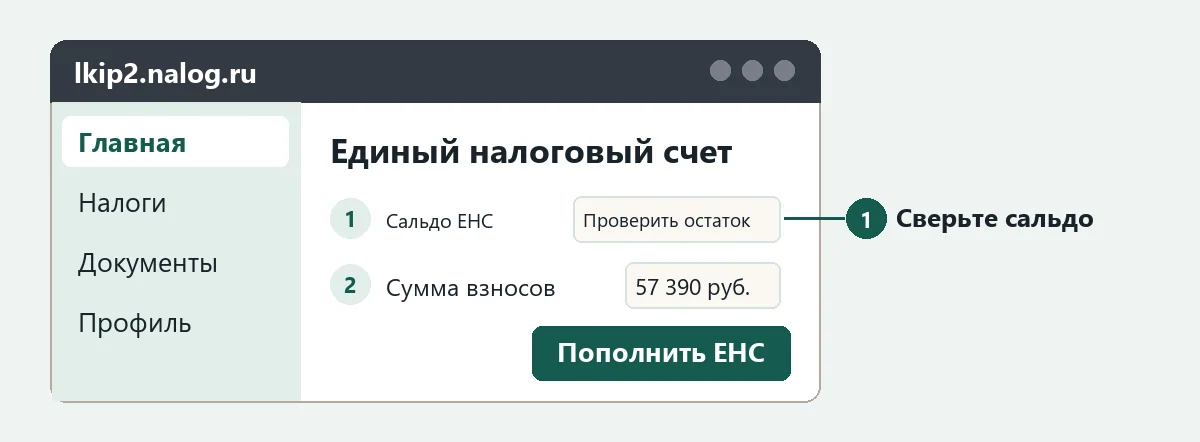
- В разделе "Главная" откройте блок с состоянием ЕНС и посмотрите сальдо.
- Нажмите кнопку пополнения единого налогового счета и выберите сформировать платежный документ.
- Укажите сумму взносов и оплатите в банке или через мобильное приложение.
- Подайте уведомление об исчисленных налогах, если оно требуется для вашего платежа: по взносам ИП за себя уведомление не нужно, их ИФНС считает сама.
Сумму 1% и ориентировочную нагрузку удобно прикинуть в калькуляторе, где есть расчет взносов ИП. Если платеж запоздал, на недоимку начисляются пени, которые считаются по правилам из статьи как рассчитать пени по налогам и взносам.
Частые ошибки ИП со взносами
- Неверно определяют базу для 1%: на УСН "Доходы" и патенте берут весь доход, а на УСН "Доходы минус расходы" с 2026 года доходы уменьшают на учитываемые расходы, кроме собственных взносов.
- Платят 1% до подачи декларации и ждут, что сумму пересчитают: ИФНС берет доход из декларации, поэтому до ее подачи сумма предварительная.
- Забывают о взносах после закрытия: платеж за год закрытия нужно внести в течение 15 дней.
- Путают взносы за себя и за работников: за сотрудников действует отдельная база и тарифы, а лимит 1% на них не распространяется.
- Не пополняют ЕНС заранее и платят в последний день: перевод может дойти до налоговой после срока.
Если вы платите работникам зарплату, взносы за них считаются отдельно: общий тариф 30% в пределах предельной базы 2 979 000 рублей на человека и 15,1% свыше нее. Для малого бизнеса в приоритетных отраслях с 2026 года действует пониженный тариф 15% на часть выплат свыше 1,5 МРОТ, то есть свыше 40 639,50 рубля в месяц. Размер МРОТ смотрите в статье МРОТ в 2026 году.
Частые вопросы
Сколько платит ИП за себя в 2026 году?
Фиксированная часть за 2026 год составляет 57 390 рублей. Если доход превысил 300 000 рублей, добавляется 1% с суммы превышения. Общий максимум - 379 208 рублей за год.
Когда платить страховые взносы ИП за 2026 год?
Фиксированную часть - до 28 декабря 2026 года, дополнительный 1% - до 1 июля 2027 года. Фиксированный платеж можно вносить частями в течение года.
Нужно ли платить взносы ИП без дохода?
Да, фиксированная часть начисляется за сам факт регистрации ИП. Освобождение возможно только в периоды, перечисленные в законе, например при уходе за ребенком до полутора лет, и только по заявлению в ИФНС.
Как посчитать взносы ИП за неполный год?
Годовую сумму делят на 12 и умножают на число полных месяцев, а за неполный месяц берут долю по календарным дням. Например, при регистрации 10 августа 2026 года фиксированная часть составит около 22 524 рублей.
Можно ли уменьшить налог на УСН на взносы ИП?
Да. ИП на УСН 6% без работников уменьшает налог на взносы до 100%, с работниками - не больше чем на 50%. На УСН 15% взносы включаются в расходы.
Платят ли взносы ИП на патенте?
Да, предприниматель на патенте платит фиксированную часть и 1% с дохода свыше 300 000 рублей. Взносы уменьшают стоимость патента: без работников до 100%, с работниками до 50%.