Как ИП перейти на АУСН: условия, порядок и сроки
ИП на АУСН не сдает декларации и не платит фиксированные взносы за себя, но режим подходит не каждому. Ниже - кто может перейти, как подать уведомление через личный кабинет, в какие сроки и что считать до переезда. В конце есть расчет, когда АУСН оказывается дороже упрощенки.
Содержание
Кто из ИП может перейти на АУСН
Перейти на АУСН может индивидуальный предприниматель, который соответствует лимитам режима и не входит в перечень запрещенных категорий. Базовые ограничения такие.
| Условие | Значение |
|---|---|
| Доходы за год | не более 60 млн руб. |
| Средняя численность работников | не более 5 человек |
| Остаточная стоимость основных средств | не более 150 млн руб. |
| Банк | расчетный счет в банке, который работает с АУСН |
| Регион | режим должен действовать в вашем субъекте РФ |
Есть и ограничения по видам деятельности: часть бизнесов режим применять не вправе. Ориентируйтесь на перечень в законе об эксперименте и на справку на nalog.gov.ru. Общий разбор режима и ставок - в статье АУСН в 2026 году.
Как проверить регион
АУСН введена как эксперимент, и доступна она не во всех регионах. Число регионов в разных публикациях называют по-разному, поэтому смотрите официальный перечень: на сайте ФНС откройте раздел об АУСН и найдите там список субъектов РФ. Для ИП значение имеет регион, где вы живете и стоите на учете.
Что изменится для ИП после перехода
Главные изменения касаются взносов, отчетности и порядка платежей.
- Налог считает ФНС по данным банка и онлайн-кассы. Платеж - раз в месяц, до 25 числа следующего месяца.
- Фиксированные взносы ИП за себя не платятся. В 2026 году на других режимах это 57 390 руб. плюс 1% с дохода свыше 300 000 руб.
- Декларации по налогу и книги учета нет.
- Расчеты по бизнесу нужно вести через счет в банке-партнере.
- Совмещать АУСН с патентом, упрощенкой или общим режимом нельзя.
Если у вас есть работники, за них остаются взносы на травматизм и кадровые сведения для социального фонда: о них в статье про ЕФС-1. НДС на АУСН, как правило, не платится.
Сроки перехода
Срок зависит от того, в каком статусе вы сейчас.
| Ситуация | Когда подавать уведомление |
|---|---|
| Новый ИП | в течение 30 календарных дней со дня постановки на налоговый учет |
| ИП на УСН, ПСН, НПД или ОСНО | по правилам, действующим для вашего режима: проверяйте разъяснения ФНС, дата начала применения зависит от текущего режима |
Не откладывайте подачу на последний день: если налоговая отклонит уведомление из-за ошибки, у вас должно остаться время на исправление. Если вы на упрощенке и меняете режим со следующего года, ориентируйтесь на конец декабря и подавайте заранее.
Пошаговый порядок перехода
- Проверьте, что регион и вид деятельности подходят, а доход и численность не выше лимитов.
- Откройте расчетный счет в банке из списка ФНС или убедитесь, что ваш банк в нем есть.
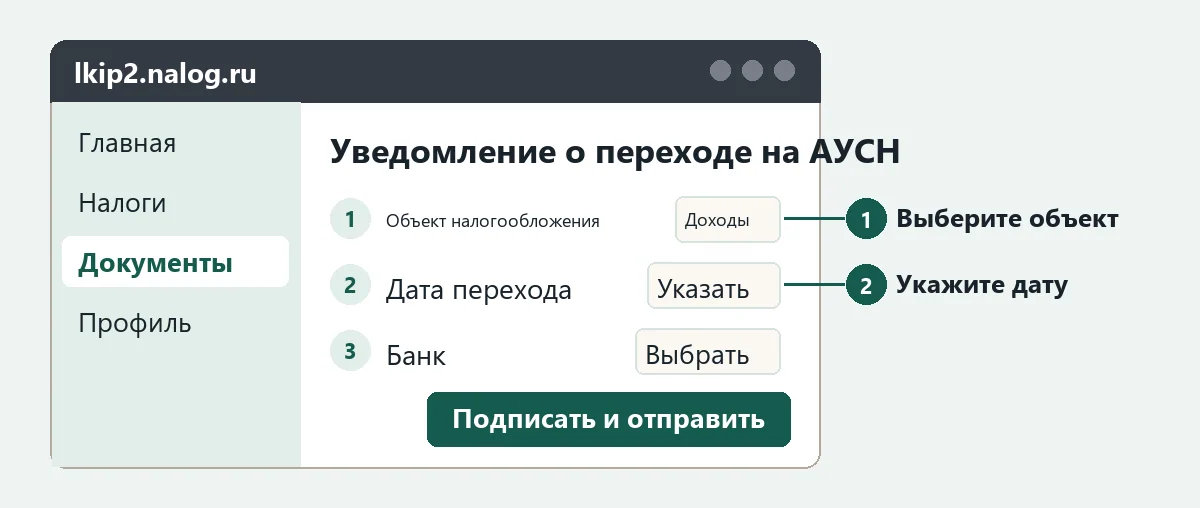
- Зайдите в личный кабинет ИП на lkip2.nalog.ru и найдите раздел для подачи уведомления о переходе на АУСН.
- Выберите объект налогообложения: "доходы" (8%) или "доходы минус расходы" (20%).
- Укажите дату перехода и банк, через который будете работать.
- Подпишите уведомление электронной подписью и отправьте.
- Дождитесь ответа в личном кабинете: налоговая подтверждает переход или сообщает причину отказа.
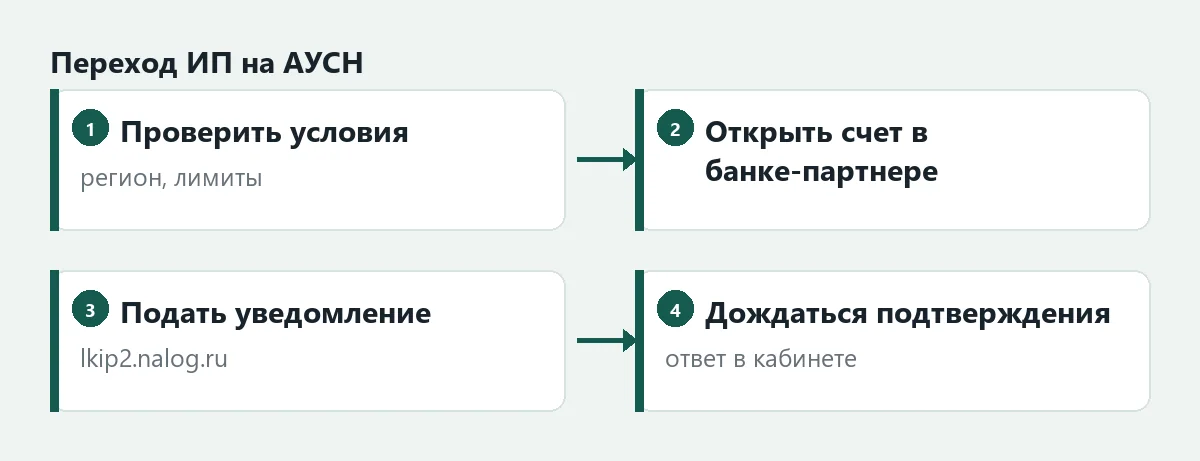
Уведомление можно отправить и через банк, который работает с АУСН. Банк подаст сведения в ФНС, а вам останется подтвердить действие. Названия кнопок и разделов в кабинете меняются, поэтому ориентируйтесь на актуальную инструкцию в справке сервиса.
Налоги и взносы ИП на АУСН
Налог на АУСН - единственный платеж с предпринимательской деятельности, если нет работников. Фиксированные взносы за себя ИП не платит, поэтому суммы из статьи про взносы ИП за себя к вам не относятся, пока вы на этом режиме.
Оборотная сторона - пенсионные права. Страховой стаж за периоды без взносов не засчитывается, и пенсионные баллы за них не начисляются. Если это важно, можно уплатить взносы добровольно в СФР.
Налог на объекте доходы
Ставка 8% применяется ко всем поступлениям. Если за месяц вы получили 350 000 руб., налог составит 28 000 руб.
Налог на объекте доходы минус расходы
Ставка 20% применяется к разнице между доходами и подтвержденными расходами, но налог не может быть меньше 3% от доходов. При доходах 500 000 руб. и расходах 450 000 руб. по ставке получается 10 000 руб., а минимум равен 15 000 руб. Платить нужно 15 000 руб.
Выгодно ли ИП переходить на АУСН
Сравните режимы на цифрах. Предположим, ИП без работников получает за 2026 год 3 000 000 руб. Расходов, которые можно учесть, нет, ставка УСН 6%.
| Показатель | УСН 6% | АУСН 8% |
|---|---|---|
| Налог до уменьшения | 180 000 руб. | 240 000 руб. |
| Взносы ИП за себя | 84 390 руб. | 0 руб. |
| Налог к уплате | 95 610 руб. | 240 000 руб. |
| Итого налог и взносы | 180 000 руб. | 240 000 руб. |
Взносы на УСН считаются так: 57 390 руб. фиксированных плюс 1% с суммы свыше 300 000 руб., то есть 27 000 руб. Так как работников нет, налог можно уменьшить на всю сумму взносов. В итоге упрощенка с объектом "доходы" выходит на 60 000 руб. дешевле, чем АУСН 8%. Поэтому ИП без сотрудников и без существенных расходов на АУСН часто платит больше. Не забывайте и про региональные пониженные ставки УСН: в вашем регионе они могут сделать разрыв больше.
Выгода АУСН проявляется в другом: нет отчетности, меньше риск ошибок, налог считает инспекция. Если для вас важнее экономия времени, а разница в налогах приемлема, режим оправдан. Подробно об упрощенке: УСН в 2026 году.
Ошибки при переходе и работе
- Подают уведомление, не проверив регион и банк: инспекция отклоняет заявку.
- Продолжают принимать оплату на личную карту или наличными без чеков, и доходы не попадают в учет.
- Выбирают объект налогообложения, не посчитав его на реальных цифрах.
- Не контролируют численность работников и доход, а потом теряют право на режим.
- Пытаются совмещать АУСН с патентом (о патенте - в статье патент для ИП), а это запрещено.
Если вы прекращаете работу совсем, смотрите статью о закрытии ИП: на АУСН действует тот же порядок снятия с учета, что и на других режимах, но проверьте разъяснения по режиму.
Частые вопросы
Может ли ИП перейти на АУСН с УСН?
Да, если соответствует условиям режима: доход до 60 млн руб., не более 5 работников, счет в банке-партнере и регион участвует в эксперименте. Дату начала применения уточняйте в разъяснениях ФНС для вашего режима.
Платит ли ИП на АУСН взносы за себя?
Фиксированные взносы за себя на АУСН не платятся. Но пенсионный стаж за такие периоды не копится, поэтому при желании взносы можно уплатить добровольно.
Как ИП на АУСН платит налог?
Налог за месяц считает ФНС и показывает в личном кабинете. Платить его нужно через единый налоговый счет до 25 числа следующего месяца.
Можно ли открыть ИП сразу на АУСН?
Да. Новый ИП может подать уведомление в течение 30 календарных дней со дня постановки на налоговый учет. Счет в банке-партнере лучше открыть заранее.
Можно ли совмещать АУСН с патентом?
Нет, АУСН нельзя совмещать с другими режимами, включая патент. Нужно выбрать один режим для всего бизнеса.
Можно ли на АУСН нанимать сотрудников?
Да, но не более пяти человек в среднем. За работников остаются взносы на травматизм и кадровые сведения для СФР.