НДС при УСН в 2026 году: кто платит и как выбрать ставку
НДС при УСН в 2026 году платят организации и ИП, чей доход превысил 20 млн рублей: общая ставка выросла до 22%, а для упрощенцев есть пониженные 5% и 7% без права на вычет. Разберем, с какого дня возникает обязанность, как сравнить ставки на цифрах и что нужно менять в учете.
Содержание
Кто платит НДС на УСН в 2026 году
Раньше упрощенцы были освобождены от НДС полностью, кроме ввоза товаров и роли налогового агента. С 2025 года правило изменилось: если выручка за предыдущий год или с начала текущего превысила пороговую сумму, вы становитесь плательщиком НДС.
В 2026 году порог составляет 20 млн рублей, и он действует до 2029 года включительно. Затем его планируют снижать до 15 млн рублей с 2030 года и до 10 млн с 2031 года. Норма закреплена федеральным законом от 4 июля 2026 года N 228-ФЗ.
В расчет входят доходы, которые вы учитываете для налога по УСН. Для тех, кто на "Доходах минус расходы", тоже берется выручка без вычета расходов. Общую картину по режиму см. в обзоре УСН в 2026 году.
С какого дня начинается уплата
Если доходы с начала года превысили 20 млн рублей, налог начисляют с первого числа месяца, следующего за месяцем превышения. Например, превысили порог в августе: с 1 сентября нужно выставлять счета-фактуры с НДС.
Если превышение было по итогам 2025 года, обязанность возникает с 1 января 2026 года. Как только вы стали плательщиком, переход обратно возможен только после того, как годовой доход окажется ниже порога и вы подадите заявление.
Что платят независимо от порога
Даже не превысив 20 млн рублей, упрощенец платит НДС в нескольких случаях. Освобождение этих операций не затрагивает.
- Ввоз товаров на территорию России: НДС уплачивается на таможне.
- Исполнение обязанностей налогового агента, например при аренде государственного имущества или покупке услуг у иностранной компании.
- Отдельные операции, прямо названные в статье 346.11 Налогового кодекса, например ведение общих дел по договору простого товарищества.
Ставки НДС для упрощенцев в 2026 году
Плательщик на УСН выбирает между общей ставкой и пониженными. Пониженные ставки введены именно для упрощенцев и зависят от суммы дохода за год.
| Ставка | Когда применяется | Вычет входного НДС |
|---|---|---|
| 5% | доход от 20 до 272,5 млн руб. | нельзя |
| 7% | доход от 272,5 до 490,5 млн руб. | нельзя |
| 22% | по выбору вместо 5% и 7% либо общая ставка | можно |
| 10% и 0% | льготные товары, экспорт и другие операции по ст. 164 НК РФ | можно |
Порядок выбора ставки и сроки подачи уведомления проверьте на nalog.gov.ru (раздел про НДС при УСН) до начала применения. Если доход вырос выше 272,5 млн рублей, со следующего месяца вы переходите с 5% на 7% по оставшимся продажам. Предельный доход для упрощенки по-прежнему 490,5 млн рублей, превысите его - потеряете режим.
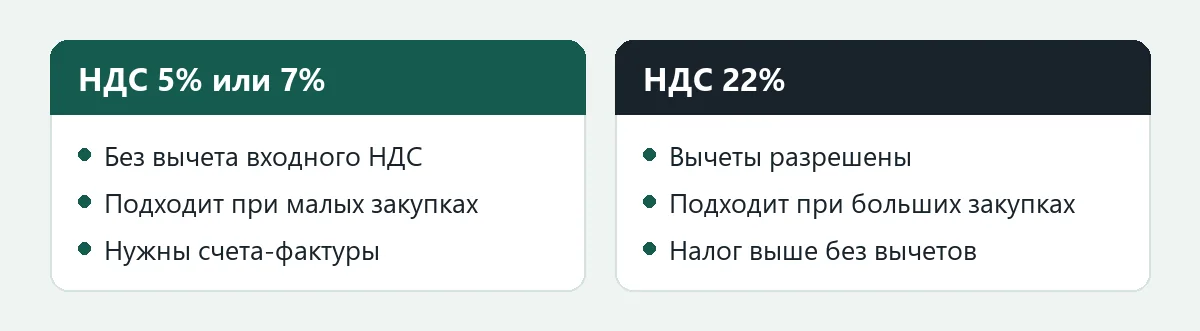
Важная особенность: пониженная ставка применяется ко всем вашим операциям, облагаемым НДС, и без вычетов. Нельзя взять 5% на часть продаж, а по остальным применять 22% с вычетами. Выбрав 5% или 7%, вы применяете ее 12 кварталов подряд.
Как выбрать ставку: 22% с вычетами или 5-7% без вычетов
Решает доля затрат, в цене которых есть входной НДС. Чем больше вы покупаете у плательщиков НДС, тем больше вычет и тем выгоднее 22%. Если закупаете мало или у неплательщиков, лучше 5% или 7%.
Выведем формулу. При ставке 22% налог к уплате равен 22% выручки без НДС минус вычеты. При ставке 5% налог равен 5% выручки. Ставки сравняются, когда вычеты составят 17% выручки.
Входной НДС по закупкам по ставке 22% равен 22% от стоимости закупок без налога. Значит, 22% выгоднее, когда закупки с НДС превышают примерно 77% выручки без НДС (17 / 22). Для 7% порог ниже: вычет должен быть не меньше 15% выручки, то есть закупки около 68% выручки.
| Ставка для сравнения | Нужный вычет, % выручки | Закупки у плательщиков НДС 22%, % выручки |
|---|---|---|
| 5% | 17% | около 77% |
| 7% | 15% | около 68% |
Цифры ориентировочные: они считаются при условии, что поставщики выставляют НДС по ставке 22% и вы можете принять к вычету весь входной налог. На практике доля затрат ниже, поэтому большинству небольших компаний в сфере услуг выгодны 5% и 7%.
Пример выбора ставки
ООО на УСН "Доходы" продало товаров на 100 млн рублей без НДС за год. Закупки у плательщиков НДС с налогом 22% составили 60 млн рублей без налога.
- Вариант 5%: НДС = 100 000 000 x 5% = 5 000 000 рублей.
- Вариант 22%: начислено 22 000 000 рублей, вычет по закупкам 60 000 000 x 22% = 13 200 000 рублей, к уплате 8 800 000 рублей.
Разница в пользу 5% составила 3,8 млн рублей. Но если закупки поднять до 85 млн рублей, вычет станет 18 700 000 рублей, налог по ставке 22% составит 3 300 000 рублей, и 5% уже окажется дороже.
При 22% меняется и налог УСН на "Доходах минус расходы": входной НДС, принятый к вычету, в расходы не включают, а при ставках 5% и 7% входной налог увеличивает расходы по закупкам.
Что менять в учете, когда вы стали плательщиком НДС
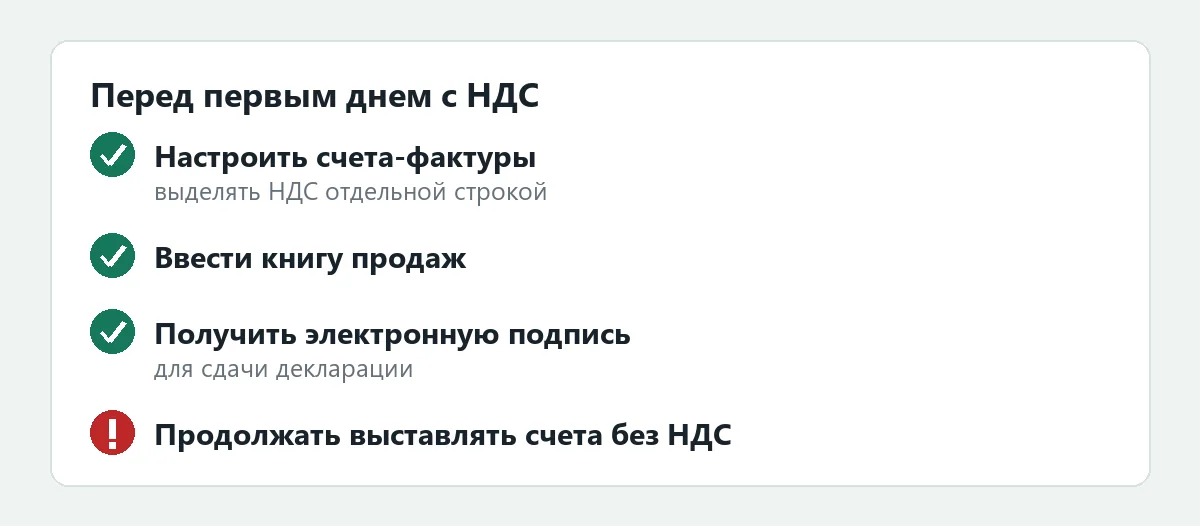
Статус плательщика НДС дает сразу несколько обязанностей. Подготовьтесь заранее, чтобы с первого числа месяца работать без ошибок.
- Выставляйте покупателям счета-фактуры с выделенным НДС (в течение 5 календарных дней после отгрузки) и регистрируйте их в книге продаж.
- Ведите книгу покупок и журнал учета счетов-фактур, если применяете вычеты.
- Измените шаблоны договоров, актов, УПД и счетов: цена должна указываться с учетом НДС или отдельно.
- Настройте кассовую программу: чеки с НДС 22%, 5% или 7%.
- Скорректируйте цены: ставка увеличивает стоимость для покупателей, не являющихся плательщиками НДС.
- Подключитесь к ЭДО, если покупатели ждут электронные счета-фактуры, и получите электронную подпись для подачи декларации.
Покупатели-плательщики НДС при 5% и 7% получают небольшой вычет, поэтому такие поставщики менее выгодны, чем контрагенты на 22%. Это нужно учесть при переговорах о цене.
Если вы договорились о цене "с НДС", а переход состоялся в середине действия договора, внесите изменения. Иначе сумма налога окажется вашим расходом из выручки.
Декларация по НДС и сроки уплаты
Декларацию по НДС плательщики на УСН подают в электронном виде, ежеквартально, до 25 числа месяца после квартала. Даже когда операций не было, нулевая декларация обязательна. Если ставка 5% или 7%, декларацию тоже сдают.
Налог платят тремя равными частями не позднее 28 числа каждого из трех месяцев, следующих за кварталом. Платеж идет через единый налоговый счет. В отличие от налога по УСН, для НДС отдельное уведомление об исчисленных суммах не нужно, достаточно декларации.
| Квартал | Декларация | Платежи НДС (по 1/3) |
|---|---|---|
| 1 квартал | до 25 апреля | 28 апреля, 28 мая, 28 июня |
| 2 квартал | до 25 июля | 28 июля, 28 августа, 28 сентября |
| 3 квартал | до 25 октября | 28 октября, 28 ноября, 28 декабря |
| 4 квартал | до 25 января | 28 января, 28 февраля, 28 марта |
Выходные и праздники переносят срок на следующий рабочий день. За опоздание с уплатой начисляются пени, расчет которых описан в статье про пени по налогам и взносам, а за просрочку декларации предусмотрен штраф от минимума в 1000 рублей.
Освобождение от НДС и возврат на режим без НДС
Если вы платите НДС, но выручка опустилась, возможность освободиться от налога регулирует статья 145 Налогового кодекса. Условия, форму уведомления и срок подачи для упрощенцев проверьте на nalog.gov.ru до подачи, чтобы не получить отказ.
Тем, кто не хочет вообще связываться с НДС, остаются варианты: патент для ИП, самозанятость для небольших доходов либо АУСН, если лимиты и ограничения подходят. Вопрос НДС для таких режимов отдельно уточняйте у своей ИФНС.
Типичные ошибки при НДС на упрощенке
- Продолжают выставлять счета без НДС после превышения порога: налог придется платить из своих средств по расчетной ставке.
- Забывают пересчитать цены в долгосрочных договорах.
- Принимают к вычету НДС при ставке 5% или 7%: это нарушение, вычеты при пониженных ставках запрещены.
- Считают порог по налоговой базе УСН, а не по общей выручке, учитываемой для УСН.
- Путают превышение порога 20 млн рублей и лимита упрощенки 490,5 млн рублей: первое делает вас плательщиком НДС, второе лишает права на УСН.
Остальные материалы по налогам собраны в рубрике налоги и взносы.
Частые вопросы
Какой НДС при УСН в 2026 году?
Общая ставка - 22%. Упрощенцы с доходом от 20 до 272,5 млн рублей вправе применять 5%, а с доходом от 272,5 до 490,5 млн рублей - 7%. Пониженные ставки применяются без вычета входного НДС.
С какого дохода платить НДС на УСН?
С дохода свыше 20 млн рублей за предыдущий год или с начала текущего года. Если порог превышен в течение года, платить НДС нужно со следующего месяца.
Нужно ли платить НДС при УСН доходы 6%?
Да, если доход превысил 20 млн рублей. НДС платится отдельно от налога по УСН и не зависит от объекта налогообложения. Налог УСН при этом считается с выручки без НДС.
Что выгоднее: НДС 5 процентов при УСН или 22 процента с вычетами?
Если входной НДС по закупкам составляет меньше 17% выручки, выгоднее 5%. Для ставки 7% граница ниже, 15% выручки. Проверьте на своих данных по примеру из статьи.
Нужно ли сдавать декларацию по НДС при УСН?
Да, плательщики НДС на УСН сдают электронную декларацию каждый квартал до 25 числа следующего месяца, даже если применяют ставку 5% или 7%. Нулевую декларацию тоже подают.
Можно ли вернуться на 22% после выбора ставки 5% или 7%?
Только по истечении 12 кварталов применения пониженной ставки либо при смене условий, установленных законом. Форму заявления и срок проверьте в разъяснениях ФНС перед подачей.