АУСН в 2026 году: что это, кому подходит, ставки и лимиты
АУСН - автоматизированная упрощенная система налогообложения: налог считает ФНС по данным банка и онлайн-кассы, а вы платите его до 25 числа. В 2026 году режим работает как эксперимент до конца 2027 года. Ниже - ставки, лимиты, примеры расчета и порядок проверки, подходит ли АУСН именно вам.
Содержание
Что такое АУСН и как она работает
АУСН - это специальный налоговый режим для небольших ИП и организаций. Его суть в том, что бухгалтерскую часть работы берут на себя ФНС и банк. Вы не ведете книгу учета доходов и расходов, не сдаете декларацию и не считаете налог вручную.
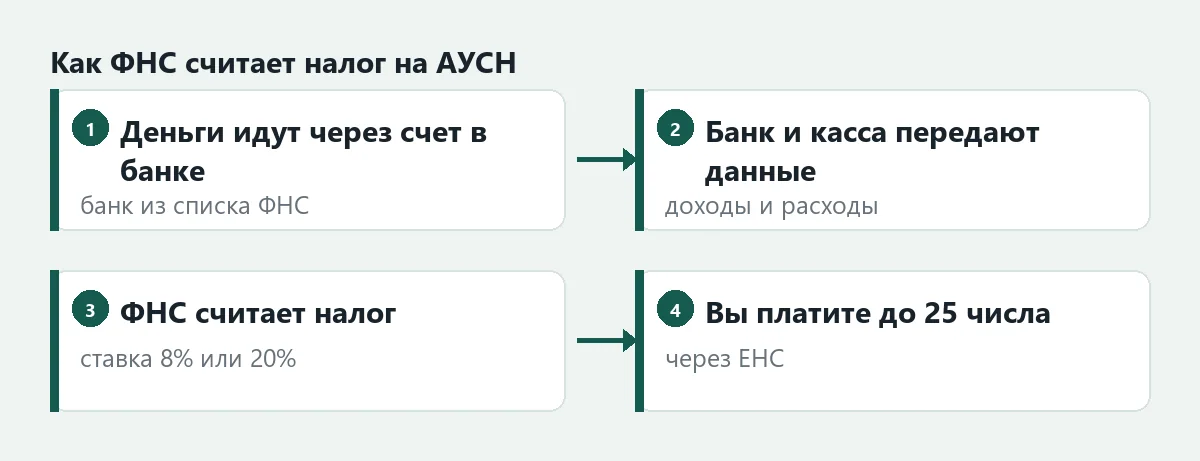
Схема простая. Вы открываете счет в банке, который работает с АУСН (список банков есть на сайте ФНС), и проводите через него все расчеты по бизнесу. Банк передает в налоговую сведения о поступлениях и списаниях, онлайн-касса отправляет данные о чеках. Инспекция сама считает налог и показывает сумму в личном кабинете.
Налоговый период на АУСН - месяц. Налог за месяц нужно перечислить до 25 числа следующего месяца. Платеж идет через единый налоговый счет, поэтому проверьте, что на ЕНС достаточно денег к этой дате.
Режим действует как эксперимент. По действующим нормам он рассчитан до 31 декабря 2027 года, поэтому планировать работу на АУСН дальше этой даты пока нельзя: нужно следить за решениями о продлении.
Ставки и объекты налогообложения
На АУСН два объекта, и выбрать нужно один при переходе. Ставки не зависят от региона и от вида деятельности.
| Объект | Ставка | База | Особенность |
|---|---|---|---|
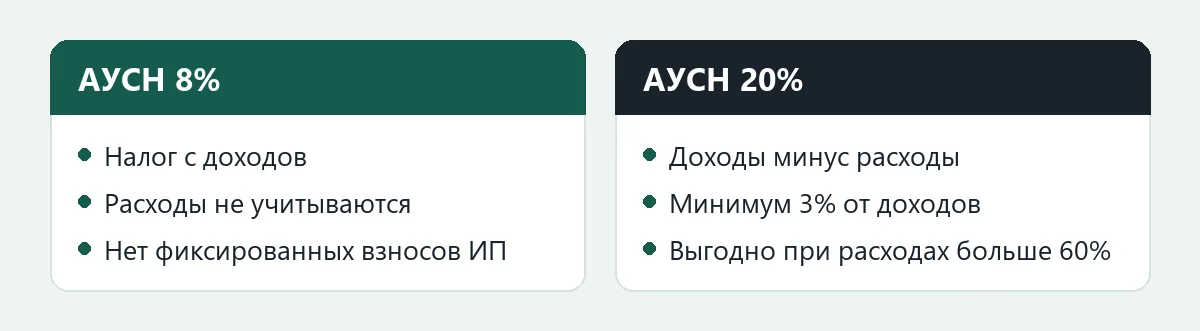
| Доходы | 8% | Все поступления на счет и по чекам | Расходы не учитываются |
| Доходы минус расходы | 20% | Доходы за вычетом подтвержденных расходов | Минимальный налог - 3% от доходов |
Минимальный налог на объекте "доходы минус расходы" работает так: если по расчету налог получился меньше 3% от доходов, платить нужно именно 3% от доходов. Это защита бюджета на случай, когда расходов почти столько же, сколько доходов, или даже больше.
Помните, что расходы на АУСН учитываются только те, которые инспекция видит в данных банка или онлайн-кассы и которые входят в разрешенный перечень по правилам упрощенки. Покупки за наличные мимо счета или оплата личной картой в расчет не попадут.
Пример расчета: доходы 8%
ИП получил за месяц на счет и по кассе 400 000 руб. Налог по ставке 8% составит 400 000 x 8% = 32 000 руб. Расходы любого размера на сумму налога не влияют.
Пример расчета: доходы минус расходы 20%
За месяц доходы составили 1 000 000 руб., подтвержденные расходы - 900 000 руб. Налог по ставке 20% равен (1 000 000 - 900 000) x 20% = 20 000 руб. Минимальный налог - 1 000 000 x 3% = 30 000 руб. Так как 20 000 меньше 30 000, платить нужно 30 000 руб.
Если бы расходы были 600 000 руб., налог по ставке 20% составил бы 80 000 руб. Это больше минимума, значит, платите 80 000 руб. Для сравнения, на объекте "доходы" с тех же 1 000 000 руб. вышло бы 80 000 руб. - ровно столько же. Точка безубыточности между объектами лежит там, где расходы составляют 60% от доходов: при меньшей доле расходов выгоднее 8% с доходов, при большей - 20% с разницы.
Лимиты и условия применения
АУСН подходит не всем. Условия строгие, и нарушение любого из них лишает права на режим.
| Показатель | Ограничение |
|---|---|
| Доход за год | до 60 млн руб. |
| Средняя численность сотрудников | не более 5 человек |
| Остаточная стоимость основных средств | до 150 млн руб. |
| Расчетный счет | только в банке, который работает с АУСН |
| Другие режимы | совмещать АУСН с УСН, ПСН или ОСНО нельзя |
Кроме цифр, есть перечень запрещенных видов деятельности и категорий налогоплательщиков. Нельзя применять режим, например, организациям с филиалами, участникам с большой долей других организаций, а также ряду видов бизнеса. Полный перечень берите из закона об эксперименте и справки на nalog.gov.ru: при проверке своей ситуации сверяйте именно с ним, а не со списками из блогов.
Сотрудники на АУСН - это только те, кого вы нанимаете по трудовым договорам. Если вы приближаетесь к пяти сотрудникам, заранее решите, что будете делать при превышении: оно лишает права на режим.
В каких регионах доступна АУСН
Режим вводился как эксперимент, и участвуют в нем не все регионы. Конкретное число регионов в разных публикациях называют по-разному, а перечень со временем расширялся, поэтому не полагайтесь на цифры из статей.
Проверить свой регион можно за пару минут:
- Откройте сайт nalog.gov.ru.
- Найдите раздел об автоматизированной упрощенной системе налогообложения (АУСН) в списке специальных налоговых режимов.
- Посмотрите перечень субъектов РФ, где применяется режим.
- Если вашего региона в списке нет, действуйте по другому режиму, например, по упрощенке.
Критерий - не место, где вы живете, а регион регистрации организации или ИП, а для ИП - его место жительства.
Взносы, сотрудники и отчетность на АУСН
Главное отличие АУСН от УСН - иной порядок со страховыми взносами. ИП на АУСН не платит фиксированные взносы за себя, которые в 2026 году на других режимах составляют 57 390 руб. плюс 1% с дохода свыше 300 000 руб. (подробнее в статье про страховые взносы ИП за себя). Для ИП это заметная экономия.
За работников взносы тоже платить проще: по общим тарифам (пенсионные, медицинские, на случай временной нетрудоспособности) платить не нужно, остается только взнос на травматизм по фиксированной сумме за каждого работника. Размер взноса на травматизм устанавливается на год, поэтому уточняйте его в разъяснениях СФР.
Отчетность тоже сокращается. Не нужны декларация по налогу, книга учета, расчет по страховым взносам: данные о доходах и выплатах налоговая получает из банка. Но кадровые сведения о работниках для социального фонда остаются обязанностью работодателя, подробности - в статье про ЕФС-1.
Помните, что отсутствие фиксированных взносов влияет на пенсионные права ИП: пока вы не платите взносы за себя, пенсионный стаж не копится. Перечислить взносы в СФР можно добровольно, если вам важен стаж.
Что с НДС
На АУСН налог на добавленную стоимость, как правило, не платят, кроме отдельных случаев, таких как ввоз товаров и работа налоговым агентом. На УСН ситуация иная: с 2026 года часть упрощенцев обязана платить НДС, об этом подробно в материале про НДС при УСН. Этот факт стоит учитывать, если вы выбираете между режимами.
Плюсы и минусы АУСН
| Плюсы | Минусы |
|---|---|
| Не нужны декларации и книга учета | Жесткие лимиты: 60 млн дохода и 5 сотрудников |
| Нет фиксированных взносов ИП за себя | Нужен счет в банке из списка, расчеты только через него |
| Налог считает ФНС, ошибок меньше | Нельзя совмещать с другими режимами |
| Налог платится раз в месяц, без авансов | Расходы учитываются только подтвержденные банком и кассой |
Режим особенно удобен предпринимателю, который работает в одиночку или с одним-двумя сотрудниками, получает деньги на счет и не имеет сложных расходов. Если оборот близок к лимиту, много наличных расчетов или нужно совмещать режимы, лучше смотреть на УСН, а самозанятым с небольшим оборотом - на налог на профессиональный доход.
Как перейти на АУСН
Переход добровольный и заявительный. Все делается через личный кабинет налогоплательщика или через банк. Вновь зарегистрированные организации и ИП могут подать уведомление в течение 30 календарных дней со дня постановки на учет. Действующим плательщикам срок и дата начала зависят от текущего режима, поэтому сверяйтесь с разделом об АУСН на сайте ФНС. Подробный порядок для предпринимателей - в статье как ИП перейти на АУСН.
Если вы нарушите условия, налоговая переведет вас на общий режим. Если решите отказаться сами, делайте это по правилам режима: произвольно менять систему в течение года нельзя.
Частые ошибки на АУСН
- Принимают оплату на личную карту или наличными мимо кассы: эти доходы не отражаются в данных банка, а расходы мимо счета не учитываются.
- Забывают, что налог платится ежемесячно до 25 числа, и допускают просрочку, из-за которой начисляются пени (порядок расчета - в статье про пени по налогам).
- Выбирают объект "доходы минус расходы" без расчета и платят минимальный налог 3% при небольших расходах.
- Не следят за численностью работников и лимитом дохода и вылетают на ОСНО.
- Не проверяют регион и список банков заранее и подают уведомление, которое налоговая отклоняет.
Лучший способ не ошибиться - прогнать свои цифры за прошлый год через обе ставки и сравнить итог с УСН с учетом взносов. Для расчетов взносов и налогов удобно пользоваться разделом калькуляторов, а общие материалы по теме собраны в рубрике налоги и взносы.
Частые вопросы
Что такое АУСН простыми словами?
Это режим, где налог за вас считает ФНС по данным банка и онлайн-кассы. Вы не сдаете декларацию, не ведете книгу учета и платите налог раз в месяц до 25 числа.
Какие ставки на АУСН в 2026 году?
Для объекта "доходы" - 8%, для объекта "доходы минус расходы" - 20% с минимальным налогом 3% от доходов. Ставки одинаковы для всех регионов, где режим доступен.
Какой лимит по доходу и сотрудникам на АУСН?
Доход не более 60 млн руб. в год, средняя численность не более 5 человек, остаточная стоимость основных средств до 150 млн руб. При нарушении условий придется перейти на общий режим.
Платит ли ИП на АУСН фиксированные взносы?
Нет, фиксированные взносы за себя ИП на АУСН не платит. Это снижает нагрузку, но пенсионный стаж не копится, пока вы не заплатите взносы добровольно.
Платят ли НДС на АУСН?
Как правило, нет, за исключением ввоза товаров и случаев, когда вы выступаете налоговым агентом. Для упрощенки с 2026 года правила НДС другие, поэтому режимы стоит сравнить.
Во всех ли регионах работает АУСН?
Нет, режим действует как эксперимент в регионах, перечень которых расширялся. Актуальный список смотрите на сайте ФНС в разделе об АУСН, а не по цифрам из публикаций.
До какого года действует АУСН?
Эксперимент рассчитан до 31 декабря 2027 года. Решения о продлении нужно отслеживать на сайте ФНС и в официальных публикациях.