Патент для ИП в 2026 году: стоимость, лимиты, виды деятельности
Патент для ИП в 2026 году выдают только при доходе до 20 млн рублей и штате до 15 человек. Разберем, как считается стоимость патента, когда его платить, как уменьшить налог на страховые взносы и в каких случаях режим выгоднее упрощенки.
Содержание
Что такое патент для ИП и кому он подходит
Патентная система налогообложения (ПСН) - специальный режим только для индивидуальных предпринимателей. Организации патент получить не могут. Налог здесь не зависит от реальной выручки: государство заранее считает потенциально возможный доход по вашему виду деятельности, умножает его на ставку 6% и выдает документ, который называется патентом.
Вы платите стоимость патента и спокойно работаете весь срок. Если заработали больше потенциального дохода, доплачивать ничего не нужно. Если меньше - платить все равно придется полную сумму. Поэтому режим выгоден там, где реальная выручка заметно выше расчетной, и невыгоден при слабых продажах.
Работать на патенте можно только по видам деятельности, которые региональные власти включили в свой закон о патенте. Перечень разрешенных видов в каждом субъекте свой, хотя основа у всех одинаковая: розничная торговля, общепит, ремонт и бытовые услуги, перевозки, сдача недвижимости в аренду, услуги парикмахерских, обучение и многое другое.
Лимиты патента в 2026 году
С 2026 года предельный доход на ПСН снижен: он составляет 20 млн рублей за календарный год, в 2027 году будет 15 млн, а с 2028 года - 10 млн. Еще недавно лимит был 60 млн. Для 2026 года проверяют доход за 2025 год и с начала 2026 года, для патента на 2027 год - доход за 2026 год. Тем, у кого выручка близка к новой границе, стоит заранее прикинуть, не пора ли менять режим.
| Показатель | Ограничение |
|---|---|
| Годовой доход по всем видам деятельности | 20 млн руб. в 2026 году, 15 млн в 2027 году, 10 млн с 2028 года |
| Средняя численность работников | не больше 15 человек по всем видам деятельности |
| Срок действия патента | от 1 до 12 месяцев в пределах одного календарного года |
| Налоговая ставка | 6%, в отдельных регионах для некоторых видов деятельности она ниже |
| Территория | патент действует только в том регионе или муниципальном образовании, где выдан |
Доход для проверки лимита считается по всем режимам вместе. Если вы параллельно работаете на упрощенке, выручка по ней тоже учитывается. Кроме того, для розничной торговли и общепита действует ограничение по площади торгового зала или зала обслуживания: не более 150 кв. м на один объект.
Что будет, если превысить лимит
Если доход за год превысил установленную границу или численность перевалила за 15 человек, право применять ПСН утрачивается. Вы считаетесь перешедшим на другой режим с начала срока действия того патента, в период которого произошло превышение. Дальше нужно будет посчитать налоги по УСН или общей системе и сдать отчетность. Подробнее о том, чем упрощенка отличается от других вариантов, написано в материале про УСН в 2026 году.
Как рассчитать стоимость патента
Стоимость считается по простой формуле: потенциально возможный к получению годовой доход умножается на 6%, а результат делится на 12 и умножается на число месяцев действия патента. Размер потенциального дохода устанавливает закон субъекта РФ. Он зависит от вида деятельности, района, числа сотрудников, площади помещения или количества машин.
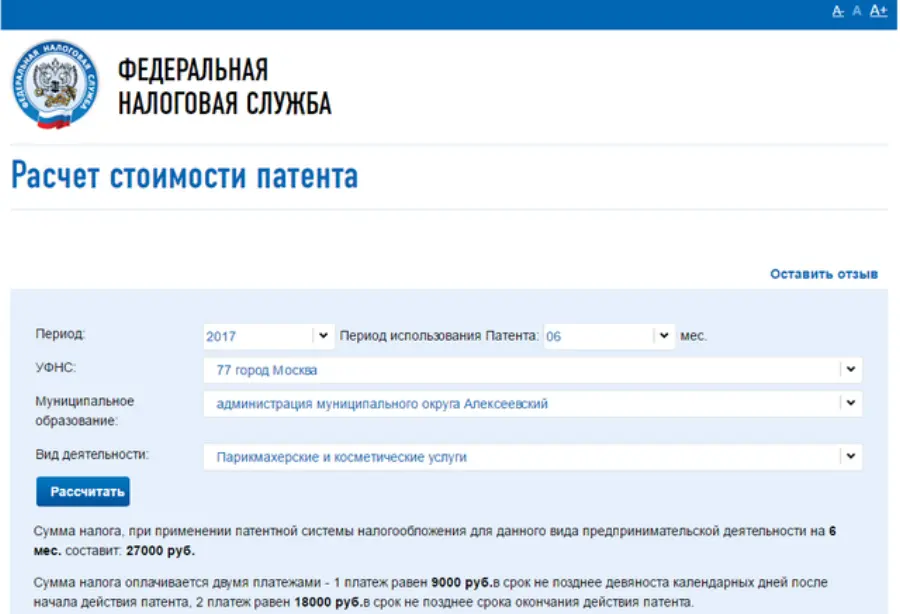
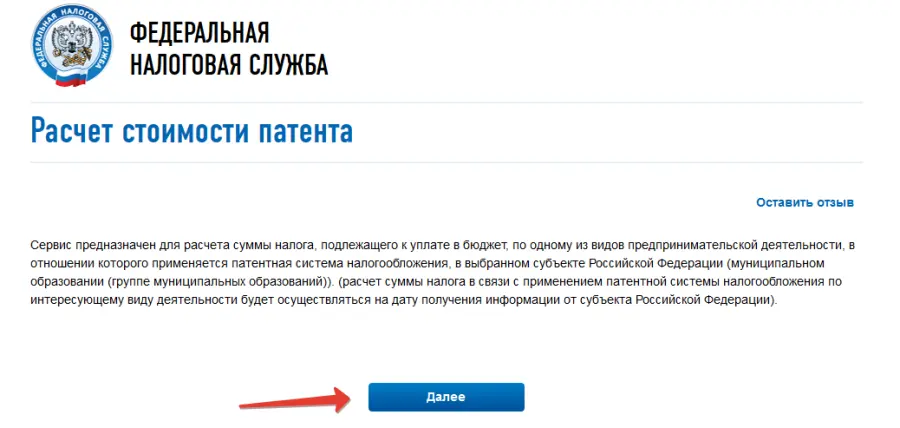
Точную цифру для вашего случая проще всего получить в сервисе ФНС "Расчет стоимости патента" на сайте nalog.gov.ru: выберите регион, вид деятельности, срок и физические показатели, и сервис выдаст сумму. Калькулятор использует действующие региональные данные, поэтому ему можно доверять больше, чем таблицам из старых публикаций.
Пример расчета
Возьмем условную цифру: потенциальный доход для розничной торговли в вашем городе по закону региона составляет 600 000 рублей в год. Это не реальный размер для какого-то региона, а учебный пример. Патент на 12 месяцев обойдется в 600 000 x 6% = 36 000 рублей. Патент на 5 месяцев: 600 000 / 12 x 5 x 6% = 15 000 рублей.
| Срок патента | Формула | Стоимость |
|---|---|---|
| 12 месяцев | 600 000 x 6% | 36 000 руб. |
| 6 месяцев | 600 000 / 12 x 6 x 6% | 18 000 руб. |
| 3 месяца | 600 000 / 12 x 3 x 6% | 9 000 руб. |
Если сотрудников у вас больше, чем заложено в базе региона, или помещение крупнее, потенциальный доход растет, а с ним и сумма. Закон субъекта может также применять повышающие коэффициенты для центра города или оживленных улиц.
Как получить патент: пошагово
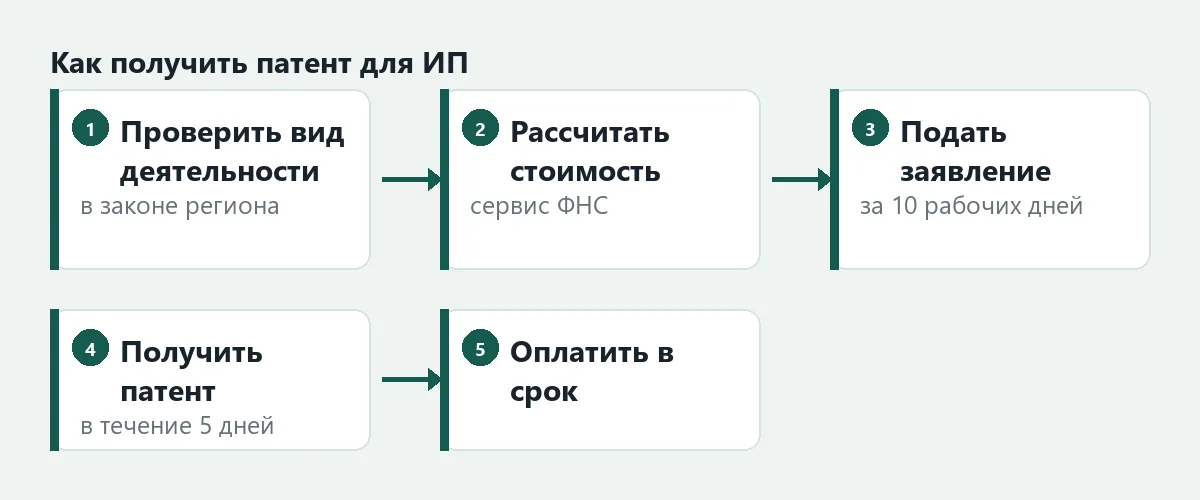
Заявление на получение патента нужно подать в налоговую инспекцию не позднее чем за 10 рабочих дней до дня, с которого вы хотите начать применять режим. Это нужно сделать в инспекции того региона, где вы будете вести деятельность. Если вы работаете в другом субъекте, чем ваша регистрация, подавайте заявление по месту ведения деятельности.
- Проверьте в региональном законе, что ваш вид деятельности входит в перечень для ПСН.
- Определите срок патента: от месяца до года, но в границах одного календарного года.
- Рассчитайте стоимость в сервисе ФНС и убедитесь, что вам хватит денег на оплату.
- Подайте заявление в личном кабинете ИП на lkip2.nalog.ru или в инспекцию лично, по почте либо через оператора ЭДО.
- В течение пяти рабочих дней инспекция выдает патент или отказывает. Отказать могут, например, если срок указан неверно или вид деятельности не относится к ПСН.
- Оплатите патент в срок и начните работать с первого дня срока.
Одновременно на патенте можно вести несколько видов деятельности или работать в нескольких районах. Для каждого вида и каждой территории оформляется отдельный патент, и каждый нужно оплатить.
Сроки уплаты патента
Если патент выдан на срок до 6 месяцев, всю стоимость платят не позднее дня окончания его действия. Если срок от 6 до 12 месяцев, платеж делится: одна треть вносится в течение 90 календарных дней после начала действия патента, оставшиеся две трети - до даты окончания срока. Платить нужно с единого налогового счета, поэтому деньги должны лежать на ЕНС к нужной дате.
| Срок патента | Первый платеж | Второй платеж |
|---|---|---|
| До 6 месяцев | вся сумма не позднее даты окончания патента | не предусмотрен |
| От 6 до 12 месяцев | 1/3 в течение 90 дней со дня начала | 2/3 до даты окончания патента |
Просрочка платежа ведет к пеням и к риску потерять право на ПСН. Как работают пени, подробно описано в статье как рассчитать пени по налогам и взносам.
Страховые взносы и уменьшение патента
ИП на патенте платит страховые взносы за себя независимо от дохода. В 2026 году фиксированная часть составляет 57 390 рублей. Кроме того, платится 1% с доходов свыше 300 000 рублей: для ПСН этот доход считается по потенциально возможной сумме, которую установил регион. Максимальный размер 1% в 2026 году - 321 818 рублей. Подробности по взносам собраны в статье страховые взносы ИП за себя в 2026 году.
Стоимость патента можно уменьшить на уплаченные взносы:
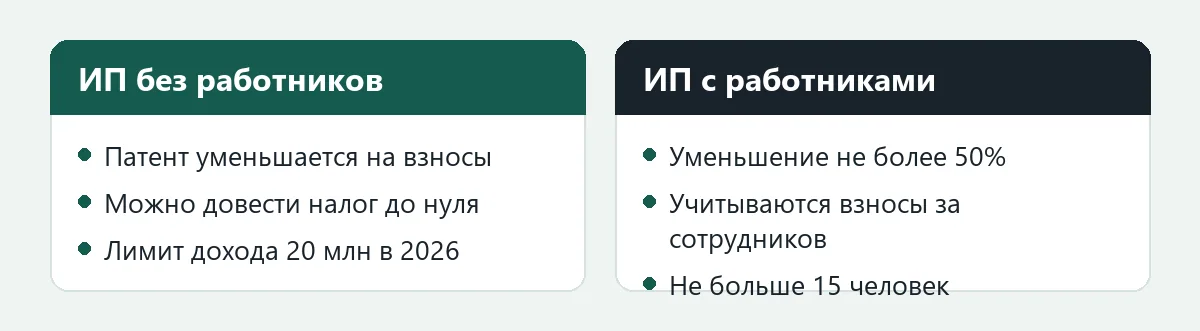
- если сотрудников у вас нет, патент можно уменьшить на взносы за себя на всю сумму, то есть вплоть до нуля;
- если сотрудники есть, уменьшение ограничено половиной стоимости патента, но уменьшать можно и на взносы за работников, и на взносы за себя;
- учитываются только взносы, уплаченные в период действия патента, и только в пределах стоимости этого патента.
Чтобы воспользоваться вычетом, подайте в инспекцию уведомление об уменьшении налога на взносы по форме КНД 1112021. Без уведомления инспекция уменьшать патент не станет. Уведомление проще всего отправить через личный кабинет ИП.
Пример уменьшения
Вернемся к патенту на 12 месяцев за 36 000 рублей. ИП без работников заплатил за год взносы за себя в размере 57 390 рублей. Это больше стоимости патента, поэтому налог к уплате по патенту можно довести до нуля, а оставшаяся часть взносов в уменьшение не идет. ИП с одним сотрудником, который заплатил за него и за себя взносы больше 18 000 рублей, сможет уменьшить патент максимум наполовину: к уплате остается 18 000 рублей.
Отдельно от этого расчета 1% с превышения 300 000 рублей: при потенциальном доходе 600 000 рублей он равен (600 000 - 300 000) x 1% = 3 000 рублей, а платить его нужно до 1 июля следующего года.
Учет, касса и отчетность
Налоговую декларацию на патенте сдавать не нужно, и это один из главных плюсов режима. Но учет доходов ведется: нужна книга учета доходов ИП на ПСН. Ее достаточно вести в электронном виде или на бумаге, в инспекцию она не сдается, но ее должны показать при проверке.
Продажи за наличные и по карте обычно требуют онлайн-кассы. Для ряда видов деятельности и мест есть исключения, они прописаны в законе о применении ККТ, но рассчитывать, что ИП на патенте освобожден от кассы автоматически, нельзя. Подробности стоит проверить по своему виду деятельности до начала работы.
Если у вас есть работники, придется сдавать отчетность за них: расчет по страховым взносам и ЕФС-1 по срокам, о которых написано в статье ЕФС-1 в 2026 году.
Когда патент выгоден, а когда лучше выбрать другой режим
Сравнивать нужно итоговый налог после всех уменьшений. Патент выгоден, если ваш реальный доход заметно выше потенциального, а работников нет или мало: при такой схеме вы платите фиксированную сумму и уменьшаете ее на взносы. Если же выручка в первые месяцы нестабильна, на упрощенке с объектом "доходы" налог просто будет меньше, потому что считается от факта.
- Подходит патент: небольшая стабильная торговля, парикмахерская, ремонт, мелкие услуги, перевозки одним автомобилем, когда клиентов много.
- Лучше упрощенка: сезонный или новый бизнес, где выручка долго растет, или товарооборот приближается к 20 млн.
- Стоит присмотреться к АУСН: об этом режиме написано в материале АУСН в 2026 году.
Типичные ошибки
- Подали заявление позже чем за 10 рабочих дней и не успели к нужной дате старта.
- Оформили патент в одном регионе, а работают в другом.
- Не следили за общим доходом по всем режимам и вышли за лимит.
- Не подали уведомление об уменьшении налога на взносы и переплатили.
- Забыли про платеж на 90-й день по долгому патенту.
- Взяли патент на меньший срок, но продолжили работать после его окончания без нового документа.
Любая из этих ошибок оборачивается доначислением налога по другому режиму и пенями, поэтому за сроками удобно следить по календарю. Если нужно подобрать ставку, лимиты и возможность перейти на другой режим при смене условий, начните с рубрики налоги и взносы.
Частые вопросы
Сколько стоит патент для ИП в 2026 году?
Стоимость зависит от региона и вида деятельности. Налог равен 6% от потенциально возможного дохода, который установил регион, пересчитанного на срок патента. Точную сумму покажет сервис ФНС Расчет стоимости патента на nalog.gov.ru. Например, при потенциальном доходе 600 000 рублей патент на год стоит 36 000 рублей.
Какой лимит патента на 2026 год для ИП?
Доход за календарный год по всем видам деятельности не должен превышать 20 млн рублей. В 2027 году лимит станет 15 млн, а с 2028 года 10 млн. Также нельзя иметь больше 15 работников.
Как уменьшить патент на страховые взносы?
ИП без работников может уменьшить стоимость патента на взносы за себя вплоть до нуля. ИП с работниками уменьшает налог не более чем на 50%. Для этого подают уведомление по форме КНД 1112021 в налоговую инспекцию, например через личный кабинет ИП.
За сколько дней нужно подавать заявление на патент?
Не позднее чем за 10 рабочих дней до начала применения патента. Заявление подают в инспекцию того региона, где будет вестись деятельность. Решение о выдаче или отказе принимают в течение 5 рабочих дней.
Когда платить патент?
Если срок патента до 6 месяцев, то всю сумму платят до его окончания. Если срок от 6 до 12 месяцев, одну треть платят в течение 90 дней после начала, а две трети до окончания срока. Оплата идет через единый налоговый счет.
Нужно ли сдавать декларацию на патенте?
Нет, декларация по ПСН не предусмотрена. Но нужно вести книгу учета доходов. Если есть работники, придется сдавать отчетность по взносам и ЕФС-1.
Можно ли в 2027 году работать на патенте?
Да, но предельный доход будет ниже: 15 млн рублей. Планируйте переход на другой режим заранее, если выручка к этой границе приближается.