Калькулятор пеней и компенсации
Посчитайте пени по налогам и взносам и компенсацию за задержку зарплаты. Калькулятор сам берет ключевую ставку ЦБ на каждую дату периода.
Калькулятор пеней и компенсации
Что считает калькулятор
Калькулятор делает два расчета: пени по налогам и страховым взносам за просрочку платежа и компенсацию за задержку выплаты зарплаты. Вы вводите сумму долга, срок, к которому нужно было заплатить, и дату фактической уплаты. Калькулятор сам подставляет ключевую ставку Банка России, действовавшую в каждый день периода, и складывает результат по дням.
Пени по налогам и взносам
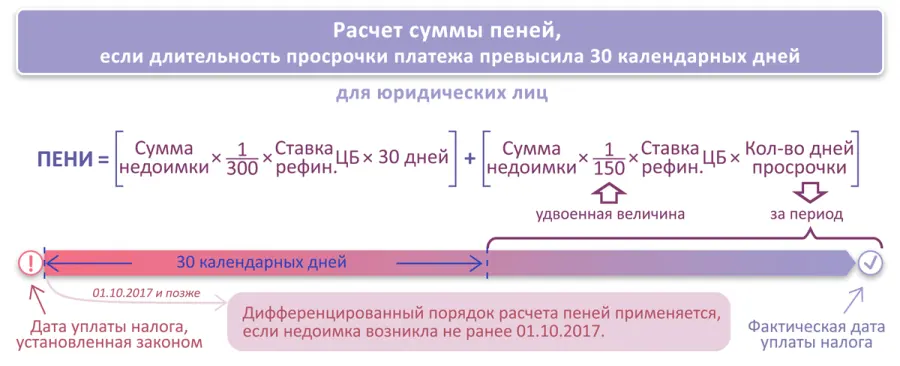
Пени начисляются за каждый календарный день просрочки, начиная со дня, следующего за сроком уплаты, по день погашения недоимки включительно. Основание - статья 75 Налогового кодекса РФ. Формула для одного дня: недоимка x ключевая ставка x доля ставки. Доля зависит от того, кто платит и сколько дней длится просрочка.
| Плательщик | Период просрочки | Доля ключевой ставки |
|---|---|---|
| Организация | с 1-го по 30-й день | 1/300 |
| Организация | с 31-го по 90-й день | 1/150 |
| Организация | с 91-го дня | 1/300 |
| ИП и физическое лицо | весь срок | 1/300 |
Для организаций в 2025 году был введен особый порядок, при котором повышенная ставка 1/150 действует только на промежутке с 31-го по 90-й день просрочки, а с 91-го дня пени снова считаются по 1/300. Порядок продлен на 2026 год Федеральным законом от 28.11.2025 № 425-ФЗ, который внес изменения в пункт 5.1 статьи 75 НК РФ. Действует ли такое правило на более поздние периоды, смотрите в актуальной редакции закона на nalog.gov.ru или consultant.ru. В 2022-2024 годах для всех плательщиков применялась ставка 1/300 без повышения, это тоже нужно учитывать, если вы считаете старые долги.
Компенсация за задержку зарплаты
Если работодатель задержал зарплату, отпускные или другие выплаты, он обязан выплатить компенсацию независимо от своей вины. Это следует из статьи 236 Трудового кодекса РФ: за каждый день задержки начиная со следующего дня после срока выплаты и по день фактического расчета включительно начисляется не менее 1/150 действующей ключевой ставки от невыплаченных в срок сумм. Коллективный или трудовой договор может установить повышенный размер, но не меньший.
Формула: невыплаченная сумма x ключевая ставка x 1/150 x число дней. Если ключевая ставка менялась в течение просрочки, сумма считается по периодам.
Пример расчета
Условная ключевая ставка в примерах равна 16 процентам годовых, реальные значения калькулятор берет из таблицы ставок ЦБ по датам.
- Организация задолжала 100 000 руб. по налогу и заплатила на 40-й день просрочки. Первые 30 дней: 100 000 x 16% / 300 x 30 = 1 600 руб. Следующие 10 дней: 100 000 x 16% / 150 x 10 = 1 066,67 руб. Всего пени 2 666,67 руб.
- ИП задолжал по взносам 100 000 руб. и заплатил на 40-й день. Весь период по 1/300: 100 000 x 16% / 300 x 40 = 2 133,33 руб.
- Работодатель задержал зарплату 50 000 руб. на 10 дней. Компенсация: 50 000 x 16% / 150 x 10 = 533,33 руб.
Видно, что для организации повышенная доля делает пени за те же 40 дней дороже, чем для предпринимателя.
Как пользоваться
- Выберите тип расчета: пени по налогам или компенсация по статье 236 ТК РФ.
- Для пеней выберите категорию плательщика: организация, ИП или физическое лицо.
- Введите сумму недоимки или невыплаченной зарплаты.
- Укажите срок уплаты или выплаты и дату фактического платежа.
- Нажмите кнопку расчета и проверьте разбивку по периодам ключевой ставки.
Ограничения калькулятора
- Результат ориентировочный. Расчет налоговой может отличаться из-за зачетов, частичных платежей и перерасчета недоимки.
- Пени не начисляются на сумму, не превышающую положительное сальдо единого налогового счета на день возникновения недоимки. Эту особенность при расчете нужно проверять отдельно.
- Калькулятор не учитывает приостановление начисления пеней, рассрочки, отсрочки и решения судов.
- Сумма пеней не может превышать размер недоимки, это ограничение нужно проверять вручную для давних долгов.
- Для компенсации по статье 236 учитываются только выплаты, причитающиеся работнику. Удержания и НДФЛ в расчете не разделяются.
- Точный размер перед уплатой сверяйте в личном кабинете налогоплательщика на nalog.gov.ru.