Уведомление об исчисленных налогах: сроки и как подать в 2026 году
Уведомление об исчисленных налогах - это короткий документ, который сообщает инспекции, какую часть денег с единого налогового счета отнести на какой налог. Его подают до 25 числа месяца уплаты, когда декларация или расчет сдаются позже платежа. Ниже: кому оно нужно, как его заполнить и подать, как исправить ошибку.
Содержание
Зачем нужно уведомление об исчисленных суммах налогов
С 2023 года налоги и взносы платят единым платежом на единый налоговый счет. Инспекция списывает с него суммы сама, но для этого должна знать, сколько и по какому налогу вы начислили. Если по налогу есть декларация или расчет, ответ содержится в ней. А если срок сдачи отчета позже срока уплаты, налоговая о вашем начислении не знает. Эту дыру и закрывает уведомление.
Документ называется "Уведомление об исчисленных суммах налогов, авансовых платежей по налогам, сборов, страховых взносов", форма имеет код по КНД 1110355 и утверждена приказом ФНС от 02.11.2022 № ЕД-7-8/1047@. Основание подачи - пункт 9 статьи 58 Налогового кодекса.
Без уведомления деньги на ЕНС не пропадают, но налоговая засчитывает их как переплату и не относит к платежу. Срок уплаты при этом считается нарушенным, и на недоимку начисляются пени. О том, что происходит с деньгами на счете, подробно написано в статье про положительное сальдо ЕНС.
Кому нужно подавать уведомление
Подают организации, ИП и налоговые агенты по тем налогам, где срок уплаты наступает раньше срока сдачи отчета. Правило простое: сравните две даты. Если уплатить нужно раньше, чем сдать декларацию, уведомление обязательно.
Когда уведомление нужно
| Платеж | Срок уплаты | Уведомление |
|---|---|---|
| Авансы по УСН за квартал, полугодие, 9 месяцев | До 28 апреля, июля, октября | Нужно |
| Страховые взносы с зарплаты | До 28 числа следующего месяца | Нужно |
| НДФЛ налогового агента | До 28 числа | Нужно |
| Авансы по налогу на имущество, транспортному, земельному налогу | Обычно до 28 числа месяца после квартала | Нужно, если нет декларации раньше платежа |
| Налог на прибыль, ежемесячные авансы | До 28 числа | Нужно, если декларация позже |
В налоговом календаре 2026 года сроки сдвигаются, если 25 или 28 число выпадает на выходной. Для УСН авансы за первый квартал, полугодие и девять месяцев уведомление нужно подать до 27 апреля, до 27 июля и до 26 октября 2026 года: 25 число в эти месяцы приходится на субботу или воскресенье.
Когда уведомление не нужно
- Налог платится после сдачи декларации или одновременно с ней. Например, УСН за год: декларация подается до платежа, налоговая все видит.
- Налог за период нулевой, платить нечего. Нулевое уведомление не подают.
- Вы платите налог на профессиональный доход как самозанятый: там все считается автоматически.
- Фиксированные взносы ИП за себя: сумма известна инспекции из закона, подавать отдельное уведомление не нужно. Уведомление не нужно и по дополнительному взносу в 1% с дохода свыше 300 000 рублей.
Если налоговая уже получила от вас расчет, например расчет по страховым взносам, повторно уведомление за этот период подавать не нужно, если его срок раньше срока платежа. Подробнее про сроки отчетности по взносам см. ЕФС-1 в 2026 году.
Сроки подачи в 2026 году
Уведомление подают не позднее 25 числа месяца, в котором нужно заплатить налог. Платеж уходит до 28 числа, уведомление - до 25, то есть на три дня раньше. Если 25 число выходной, срок переносится на следующий рабочий день.
| Платеж | Уведомление до | Уплата до |
|---|---|---|
| Аванс по УСН за 1 квартал 2026 | 27 апреля 2026 | 28 апреля 2026 |
| Аванс по УСН за полугодие | 27 июля 2026 | 28 июля 2026 |
| Аванс по УСН за 9 месяцев | 26 октября 2026 | 28 октября 2026 |
| Взносы и НДФЛ за месяц | 25 числа месяца уплаты (с учетом переноса) | 28 числа (с учетом переноса) |
Если срок подачи пропущен, подайте уведомление как можно раньше, пока вы не просрочили сам платеж: тогда пени не начнутся. Если платеж уже просрочен, уведомление все равно подается, чтобы инспекция привязала деньги к обязательству.
Расчет пеней на просрочку есть в статье как рассчитать пени по налогам и взносам.
Что указывают в уведомлении
Форма короткая: одна страница с блоком данных налогоплательщика и таблицей обязательств. В таблице одна строка на один платеж.
- ИНН и КПП (для ИП только ИНН) и название организации или ФИО.
- Код КБК налога, по которому вы платите.
- ОКТМО муниципального образования, где вы платите налог.
- Отчетный период и год: код 21 для первого квартала, 31 для полугодия, 33 для девяти месяцев, 34 для года; для взносов и НДФЛ указывается номер месяца.
- Сумма платежа, который вы исчислили, в рублях.
КБК выбирайте точно, ошибка в нем отправит сумму не на тот налог. Например, для УСН "доходы" это 182 1 05 01011 01 1000 110, а для УСН "доходы минус расходы" - 182 1 05 01021 01 1000 110. Актуальные КБК лежат на сайте ФНС и в справочнике бухгалтерской программы.
Пример заполнения для ИП на УСН
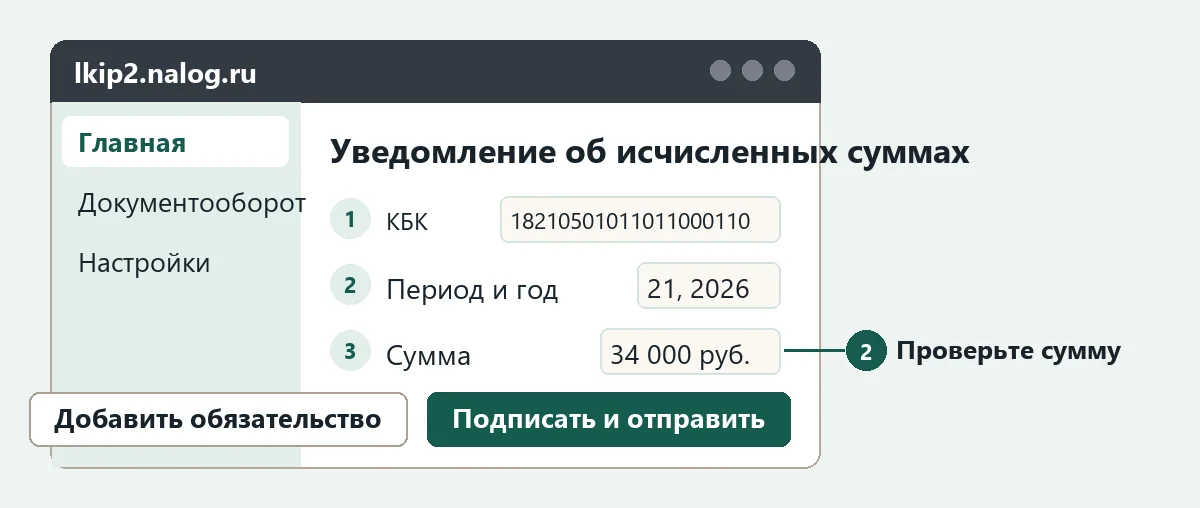
ИП на УСН 6% получил за первый квартал 2026 года 900 000 рублей дохода. Налог 6% составил 54 000 рублей. Он уплатил в этом квартале взносы 20 000 рублей, и ИП без наемных работников вправе уменьшить налог на всю сумму. К уплате: 54 000 минус 20 000, то есть 34 000 рублей.
| Поле | Значение |
|---|---|
| КБК | 18210501011011000110 |
| ОКТМО | код вашего муниципального образования |
| Период | 21, 2026 |
| Сумма | 34 000 |
| Срок подачи | до 27 апреля 2026 |
ИП подает уведомление на 34 000 рублей до 27 апреля и платит до 28 апреля. Основные ставки и лимиты упрощенки сведены в статье УСН в 2026 году.
Как подать уведомление
Способов несколько, выбирайте тот, где у вас уже есть подпись. Для организаций и ИП это личный кабинет налогоплательщика, сервис отчетности или бухгалтерская программа с подключенной электронной подписью.
В личном кабинете ИП или организации
Ниже порядок для кабинета ИП на lkip2.nalog.ru. В кабинете организации (lkul.nalog.ru) последовательность та же, но пункты называются немного иначе.
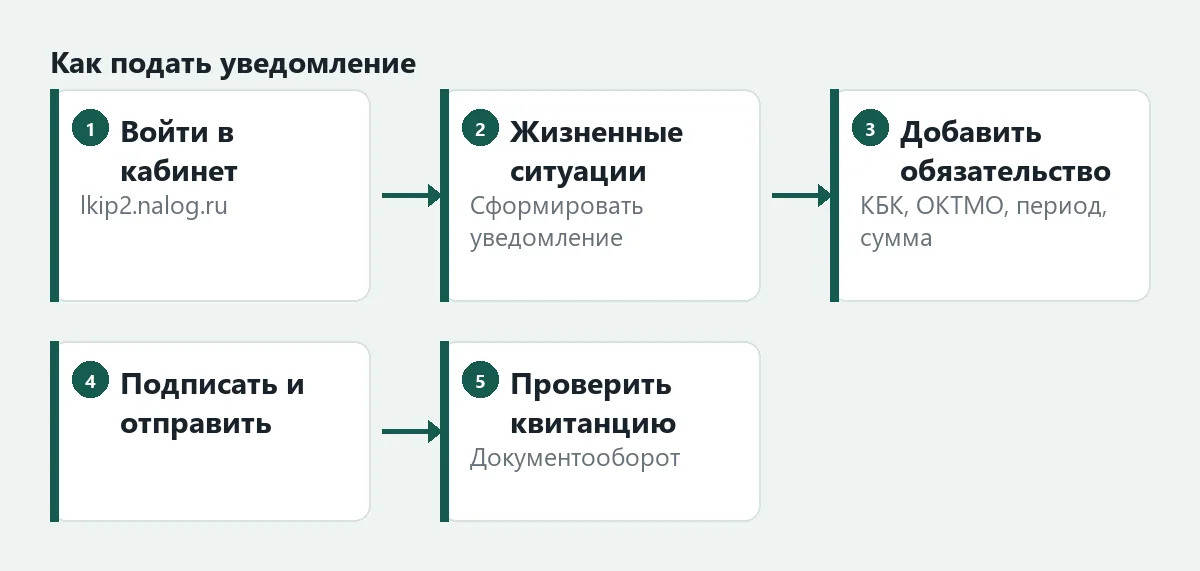
- Войдите в кабинет на lkip2.nalog.ru с логином и паролем или через Госуслуги.
- На главной странице в блоке "Жизненные ситуации" откройте "Показать все" и выберите "Сформировать уведомление об исчисленных суммах".
- Нажмите "Добавить обязательство": выберите из списка текущих или введите данные вручную.
- Укажите КБК, ОКТМО, период, год и сумму, нажмите "Применить".
- Нажмите "Подписать и отправить". Подписать можно усиленной квалифицированной подписью или неквалифицированной, которую выдает кабинет.
- Проверьте статус в разделе "Документооборот": придет квитанция о приеме.
В одном уведомлении можно указать несколько обязательств, например взносы за месяц и НДФЛ. Если подаете за несколько платежей, проверьте, что для каждого свой КБК и ОКТМО.
Через бухгалтерскую программу или сервис отчетности
В программах "1С", "Контур", "СБИС" и подобных документ формируется из данных учета, и вам остается проверить цифры и отправить. Проверьте выбранный период и КБК: программа берет их из настроек, а они могут быть устаревшими. После отправки дождитесь квитанции: бывает, что документ не прошел форматный контроль.
Ошибки и корректировка уведомления
Ошибка в КБК, ОКТМО, периоде или сумме сбивает распределение платежа. Налоговая не узнает об этом сама, поэтому исправлять нужно быстро, лучше до срока уплаты.
- Подайте новое уведомление с правильными данными. Если ошибка в сумме, подайте исправленную.
- Если ошибочная строка вообще не нужна, подайте уведомление с теми же реквизитами и нулевой суммой. Так вы отзываете неверные данные, как поясняет ФНС.
- Если деньги уже ушли не туда, подайте заявление об уточнении платежа через кабинет.
Исправить уведомление можно до срока уплаты без последствий. После срока налоговая может начислить пени, пока платеж не будет правильно отнесен.
Штраф и пени
Статья 126 Налогового кодекса предусматривает штраф 200 рублей за каждый непредставленный документ, но ФНС в разъяснениях указывала, что одно лишь непредставление уведомления состава правонарушения не образует, поэтому актуальную позицию уточняйте в инспекции. Главный риск в другом: платеж не распределится вовремя, и на недоимку начислят пени.
Если вы просрочили платеж из-за отсутствия уведомления, пени идут со дня после срока уплаты. Минимизировать риск легко: подавать документ за несколько дней до 25 числа, не ждать последнего дня. За неделю до срока проверьте, что на ЕНС достаточно денег.
Частые ошибки
- Подают нулевое уведомление, когда платить нечего. Его не принимают, оно не нужно.
- Путают срок: считают, что уведомление нужно до 28 числа. Оно подается до 25 числа.
- Не учитывают перенос на выходной и пропускают срок на один день.
- Указывают сумму, которую уже уплатили раньше срока, без проверки состояния ЕНС.
- Не подают уведомление по налогам, у которых декларация позже платежа: например, аванс по налогу на имущество.
Общую картину по налогам и срокам смотрите в рубриках Отчетность и Налоги и взносы.
Частые вопросы
Кто подает уведомление об исчисленных налогах?
Организации, ИП и налоговые агенты, у которых срок уплаты налога наступает раньше срока сдачи декларации или расчета. Типичные случаи: авансы по УСН, взносы с зарплаты, НДФЛ агента, авансы по имущественным налогам.
До какого числа подавать уведомление об исчисленных суммах налогов?
До 25 числа месяца, в котором нужно заплатить. Платеж вносят до 28 числа. Если 25 число приходится на выходной, срок переносится на ближайший рабочий день, как в апреле, июле и октябре 2026 года.
Нужно ли подавать уведомление по УСН за год?
Нет. Декларация по УСН за год подается раньше срока уплаты налога, поэтому инспекция видит начисление из декларации. Уведомление нужно только по авансам за квартал, полугодие и девять месяцев.
Что будет, если не подать уведомление?
Налоговая не сможет распределить платеж, деньги останутся на ЕНС как переплата, а по налогу возникнет недоимка с пенями. Штраф 200 рублей по статье 126 Налогового кодекса спорен, позицию ФНС уточняйте в инспекции, а главный риск - пени.
Как исправить ошибку в уведомлении?
Подайте новое уведомление с правильными данными до срока уплаты. Чтобы отозвать неверную строку, подайте уведомление с теми же реквизитами и нулевой суммой. Если деньги уже ушли не туда, нужно заявление об уточнении платежа.