Как рассчитать пени по налогам и взносам в 2026 году
Пени по налогам - это плата за каждый день просрочки, которую налоговая начисляет автоматически. Для организаций в 2026 году действует особый порядок: 1/300 ключевой ставки в первые 30 дней, затем 1/150, с 91-го дня снова 1/300. Ниже формула, таблица ставок, примеры и онлайн-расчет.
Содержание
Что такое пени и когда они начисляются
Пеня - это денежная компенсация бюджету за то, что налог или взнос поступил позже срока. Она не зависит от вины и начисляется автоматически, как только срок уплаты прошел, а налог не уплачен полностью. Порядок определяет статья 75 Налогового кодекса.
Пени считаются за каждый календарный день просрочки, включая выходные и праздники. Начисление идет со дня, следующего за последним днем уплаты, и по день уплаты долга включительно. С 2023 года пени начисляются на недоимку, которая числится на едином налоговом счете, то есть на размер отрицательного сальдо.
Пени возникают при недоплате налогов, авансов, страховых взносов, а также НДФЛ налогового агента. На сами пени пени не начисляются, и штрафы тоже не увеличивают базу.
Формула расчета пеней
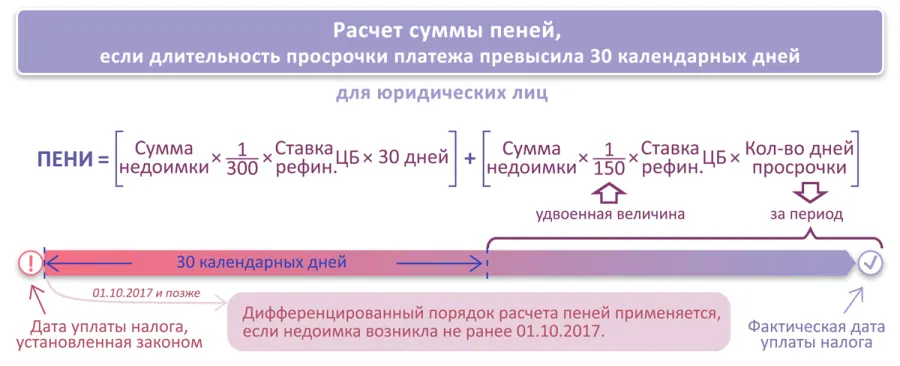
Общая формула одна для всех: пеня за день равна недоимке, умноженной на долю ключевой ставки Банка России. Итог считают за все дни просрочки.
Пеня = недоимка x ключевая ставка x доля ставки x число дней просрочки
Долю ставки (1/300 или 1/150) определяют по статусу плательщика и по тому, сколько дней уже просрочен платеж. Ключевая ставка берется на каждый день просрочки отдельно: если Банк России меняет ставку, расчет делят на периоды.
Какая ставка применяется
| Плательщик | Период просрочки | Доля ключевой ставки |
|---|---|---|
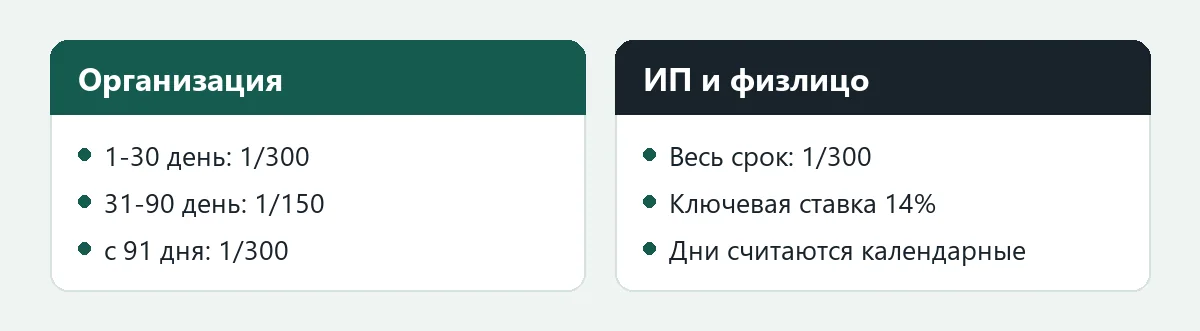
| Организация | 1-30 день | 1/300 |
| Организация | 31-90 день | 1/150 |
| Организация | с 91 дня | 1/300 |
| ИП и физическое лицо | весь период | 1/300 |
Повышенная ставка 1/150 для организаций применяется с 31 по 90 день просрочки. С 91 дня пеня снова считается по 1/300. Этот особый порядок установлен пунктом 5.1 статьи 75 Налогового кодекса для периода с 1 января 2025 года по 31 декабря 2026 года и продлен Федеральным законом от 28.11.2025 № 425-ФЗ. Для ИП и физических лиц ставка одна на весь срок: 1/300.
Если просрочка идет через границу года, к платежам после 1 января 2027 года правила могут измениться, поэтому для долгов нового года проверяйте действующую редакцию статьи 75.
Какую ключевую ставку брать
Берется ключевая ставка Банка России, действующая в каждый день просрочки. Текущее значение на 21 ноября 2026 года - 14% годовых, она действует с 27 июля 2026 года. Следующее заседание Банка России назначено на 18 декабря 2026 года.
| Период действия в 2026 году | Ключевая ставка, % |
|---|---|
| с 1 января | 16 |
| с 16 февраля | 15,5 |
| с 23 марта | 15 |
| с 27 апреля | 14,5 |
| с 22 июня | 14,25 |
| с 27 июля | 14 |
Если просрочка попала на несколько ставок, считайте по частям: сначала дни по одной ставке, затем по следующей. Свежее значение смотрите на сайте cbr.ru: оно влияет на каждый новый день просрочки.
Примеры расчета
Три примера ниже показывают разные случаи: простая просрочка организации, просрочка со сменой ключевой ставки и расчет для ИП. Все суммы округлены до копеек. Чтобы проверить себя, подставьте в формулу свою сумму недоимки, число дней просрочки и ставку ЦБ на каждый период.
Организация, просрочка 45 дней
Организация не уплатила налог 100 000 рублей и погасила долг через 45 дней. Ключевая ставка на всем промежутке 14% (для простоты). Первые 30 дней по 1/300, оставшиеся 15 дней по 1/150.
- За 30 дней: 100 000 x 14% / 300 x 30 = 1 400 рублей.
- За 15 дней: 100 000 x 14% / 150 x 15 = 1 400 рублей.
- Итого пени: 2 800 рублей.
Если бы организация заплатила за 30 дней, пеня составила бы только 1 400 рублей. Повышенная ставка удваивает дневную пеню, поэтому долги выгоднее гасить в первый месяц.
Организация, ставка менялась во время просрочки
Организация должна была уплатить 300 000 рублей до 29 июня 2026 года, а заплатила 13 августа. Просрочка идет с 30 июня по 13 августа: 45 дней. Ставка с 22 июня 14,25%, с 27 июля 14%.
| Период | Дней | Ставка | Доля | Пеня, руб. |
|---|---|---|---|---|
| 30 июня - 26 июля | 27 | 14,25% | 1/300 | 3 847,50 |
| 27 июля - 29 июля | 3 | 14% | 1/300 | 420 |
| 30 июля - 13 августа | 15 | 14% | 1/150 | 4 200 |
| Итого | 8 467,50 | |||
Первые 30 дней просрочки заканчиваются 29 июля, поэтому с 30 июля действует доля 1/150. Срок 28 июня 2026 года выпадает на воскресенье, поэтому платеж переносится на понедельник, 29 июня. Сначала посчитайте дни по датам, а потом разбивайте периоды по ставке и доле.
ИП, просрочка 20 дней
ИП не заплатил 50 000 рублей налога и погасил долг через 20 дней при ставке 14%. Для ИП доля одна: 1/300 на весь период.
Расчет: 50 000 x 14% / 300 x 20 = 466,67 рубля. Пеня небольшая, но для просрочки в пару месяцев сумма растет, поэтому не откладывайте платеж.
Онлайн-расчет пеней
Если ручной расчет с разбивкой по ставкам кажется долгим, воспользуйтесь калькулятором: введите сумму недоимки, дату срока платежа и дату уплаты, и сервис учтет изменения ключевой ставки.
Калькулятор пеней и компенсации
Отдельная страница: калькулятор пеней и компенсации.
Для проверки сумму из калькулятора можно сравнить с данными в личном кабинете налогоплательщика. Налоговая видит начисленные пени в справке о состоянии расчетов, подробнее о счете см. положительное и отрицательное сальдо ЕНС.
Как уплатить пени
Пени входят в общий долг на ЕНС. Платить их отдельно не обязательно: достаточно пополнить счет на сумму налога и пеней. Налоговая сама распределит деньги.
- Сначала погашается недоимка, начиная с самой ранней.
- Затем списываются текущие налоги и взносы.
- После этого списываются пени, затем проценты, затем штрафы.
Такая очередность по статье 45 Налогового кодекса означает, что пока недоимка не закрыта, пени продолжают расти. Чтобы остановить начисление, погасите именно недоимку. Узнать актуальную сумму можно в личном кабинете или заказать справку о состоянии расчетов.
Как не допустить пеней
- Платите до 28 числа и подавайте уведомление об исчисленных налогах до 25 числа.
- Держите на ЕНС запас денег перед ближайшими сроками.
- Следите за переносом сроков при выходных: платить нужно в ближайший рабочий день.
- Не оставляйте мелкую недоимку: даже несколько рублей порождают пеню.
Пени, штрафы и проценты
Пени - не штраф. Штраф налагается за нарушение, например за неподачу декларации или занижение базы, а пеня просто компенсирует задержку. Если вы заплатили недоимку с опозданием, налоговая может начислить и штраф за неуплату: обычно 20% от неуплаченной суммы, а при умысле - 40%. Это отдельные санкции по статье 122 Налогового кодекса.
Пени, начисленные на налог, можно уменьшить, если налог в итоге пересчитан или отменен: инспекция пересчитает пени по уточненной декларации. Если пени начислены ошибочно, обратитесь с заявлением об уточнении или перерасчете.
Про задержку зарплаты отдельная компенсация по статье 236 Трудового кодекса, ее считают иначе: см. как рассчитать и выплатить компенсацию за задержку зарплаты. Остальные расчетные инструменты собраны на странице калькуляторов.
Частые ошибки при расчете
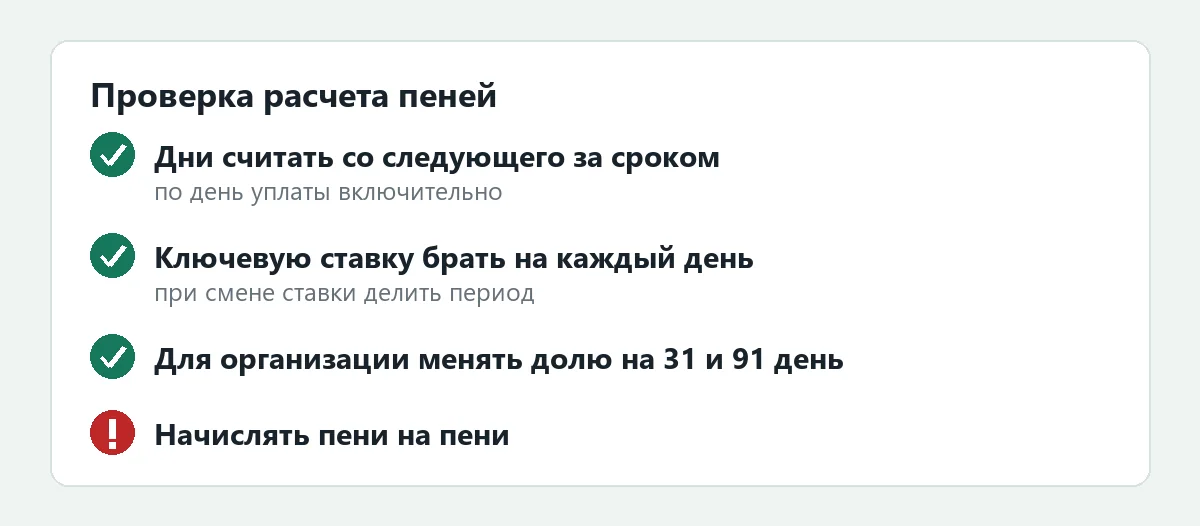
- Берут ставку не на каждый день, а одну на весь период, хотя ключевая менялась.
- Для организации применяют 1/300 весь срок или, наоборот, 1/150 с первого дня.
- Включают день срока уплаты в просрочку: счет идет со следующего дня.
- Забывают, что период 1/150 для организаций заканчивается на 90 дне, и с 91 дня доля снижается.
- Считают пеню на пеню или на штраф, хотя на них пени не начисляются.
Частые вопросы
Как рассчитать пени по налогам?
Умножьте сумму недоимки на ключевую ставку Банка России, на долю ставки (1/300 или 1/150) и на число дней просрочки. При смене ключевой ставки считайте отдельно по каждому периоду.
Какой процент пени по налогам в 2026 году?
Для организаций 1/300 ключевой ставки за первые 30 дней, 1/150 с 31 по 90 день и снова 1/300 с 91 дня. Для ИП и физических лиц 1/300 весь срок. Ключевая ставка с 27 июля 2026 года равна 14% годовых.
С какого дня начисляются пени?
Со следующего дня после последнего дня уплаты налога и по день фактической уплаты включительно. Начисление идет по календарным дням, выходные и праздники учитываются.
Начисляются ли пени на пени?
Нет. Пени начисляются только на недоимку по налогам и взносам. На ранее начисленные пени и штрафы новые пени не считаются.
Как узнать размер пеней в личном кабинете?
Откройте личный кабинет налогоплательщика и посмотрите сальдо ЕНС с детализацией. Подробный расчет есть в справке о состоянии расчетов, которую можно заказать через кабинет.
Что погашается раньше: пени или налог?
Сначала недоимка, потом текущие платежи, затем пени, проценты и штрафы. Поэтому, пока долг по налогу не закрыт, пени продолжают начисляться.