Компенсация за задержку зарплаты: как рассчитать и выплатить
Компенсация за задержку зарплаты - обязательная денежная выплата сотруднику за каждый день просрочки, ее размер не может быть меньше 1/150 ключевой ставки Банка России. Ниже формула, пример с двумя ставками, налоги, проводки и порядок выплаты, а сумму можно проверить в калькуляторе.
Содержание
Что такое компенсация за задержку зарплаты
Если работодатель задержал зарплату, отпускные, расчет при увольнении или другие выплаты, он обязан заплатить их с процентами. Это следует из ст. 236 Трудового кодекса РФ. Компенсация положена независимо от того, чья вина в задержке: сбой банка, нехватка денег или ошибка бухгалтера.
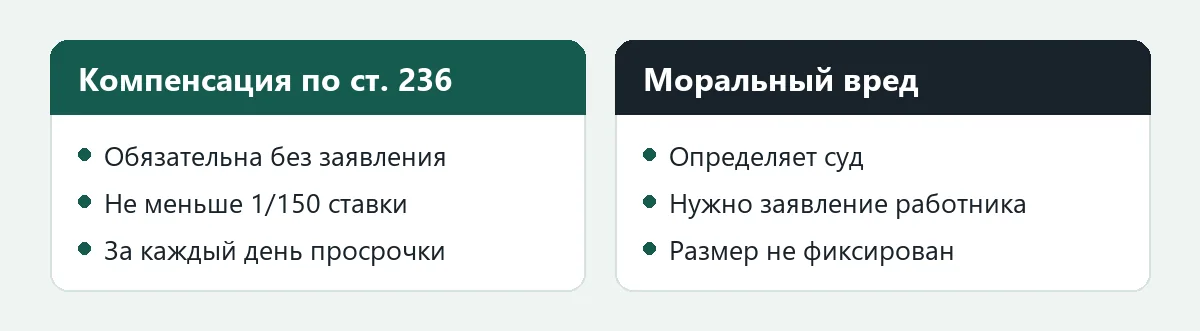
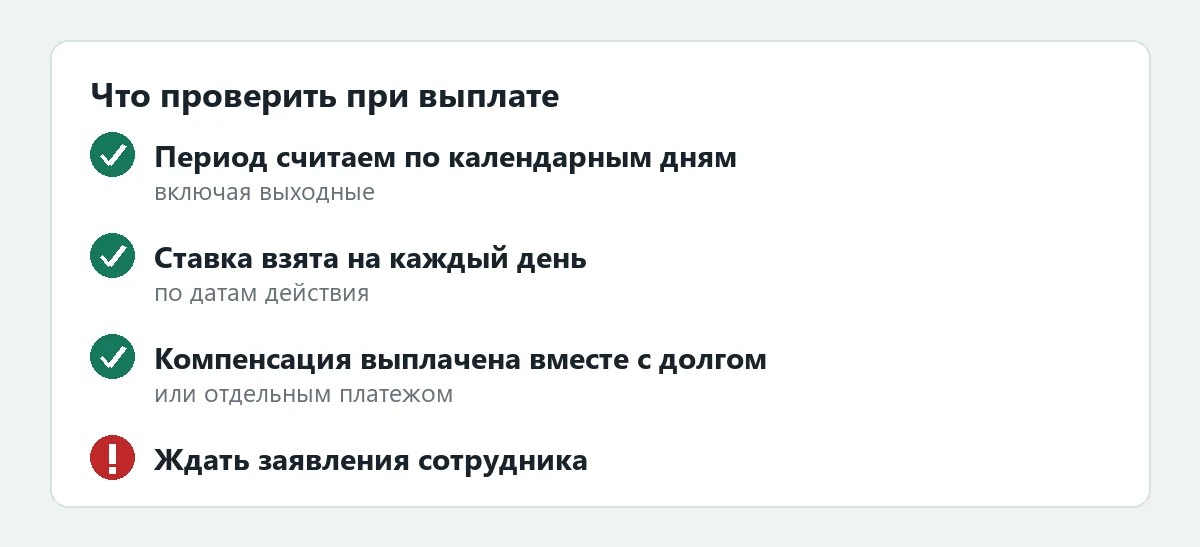
Сотруднику не нужно писать заявление: работодатель должен начислить деньги сам. Если этого не сделали, работник вправе потребовать их в комиссии по трудовым спорам, в трудовой инспекции или суде.
Формула расчета компенсации
Минимальный размер - 1/150 действующей ключевой ставки от всех невыплаченных сумм за каждый календарный день задержки. Начинают со следующего дня после установленного срока выплаты и заканчивают днем фактического расчета включительно. Коллективный договор или локальный акт могут увеличить размер, но уменьшить его нельзя.
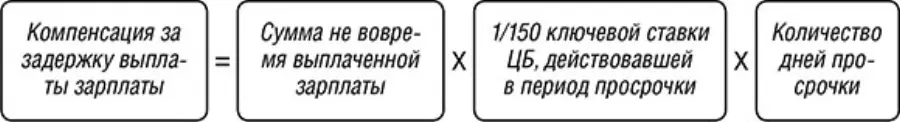
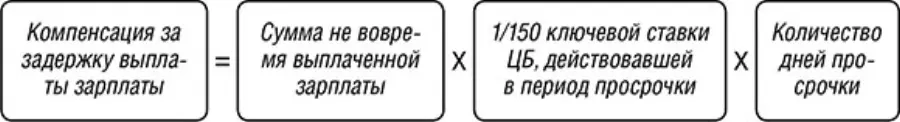
Формула: сумма задолженности x ключевая ставка x 1/150 x число дней просрочки. Ставку подставляют в долях: 14 процентов - это 0,14.
| Элемент | Как определить |
|---|---|
| Сумма долга | Невыплаченная часть заработка, в том числе остаток по отпускным или расчету при увольнении |
| Начало периода | Следующий день после срока выплаты по договору или правилам |
| Конец периода | День фактической выплаты включительно |
| Ставка | Ключевая ставка Банка России на каждый день просрочки |
| Дни | Календарные, выходные и праздники входят |
Сумму можно проверить в онлайн калькуляторе. Он считает проценты по датам и подставляет разные ставки, как это нужно при длительной просрочке.
Калькулятор пеней и компенсации
Отдельная страница: калькулятор пеней и компенсации.
Пример расчета с двумя ставками
Зарплата 100 000 руб. должна быть выплачена до 9 июля 2026 года, но сотрудник получил ее 31 июля. Задержка начинается 10 июля и заканчивается 31 июля, всего 22 календарных дня. За это время ставка менялась: до 26 июля действовало 14,25 процента, с 27 июля - 14 процентов.
| Период | Дней | Ставка | Расчет | Сумма |
|---|---|---|---|---|
| 10-26 июля | 17 | 14,25% | 100 000 x 0,1425 / 150 x 17 | 1 615,00 руб. |
| 27-31 июля | 5 | 14% | 100 000 x 0,14 / 150 x 5 | 466,67 руб. |
| Итого | 2 081,67 руб. | |||
Если ставка не менялась, расчет еще проще. Допустим, при ставке 14 процентов те же 100 000 руб. задержали на 10 дней: 100 000 x 0,14 / 150 x 10 = 933,33 руб.
Когда долг выплачивают частями
Если сотрудник получил зарплату двумя платежами, расчет делают по каждой сумме отдельно. До даты первой выплаты долг равен полной сумме, после нее - остатку. Для этого удобно составить таблицу по датам платежей и считать каждый участок отдельно.
Ставка Банка России: где смотреть и как применять
Ключевую ставку устанавливает Банк России, ее размер публикуют на cbr.ru. В 2026 году ставка снижалась: с 16 февраля - 15,5 процента, с 23 марта - 15, с 27 апреля - 14,5, с 22 июня - 14,25, с 27 июля - 14 процентов. Следующее заседание по ключевой ставке намечено на 18 декабря 2026 года.
Если просрочка попала на несколько периодов, делите ее по датам изменения ставки, как в примере выше. Ставку берут действующую в каждый конкретный день просрочки, а не на день выплаты.
Как выплатить компенсацию
Компенсацию выплачивают в день расчета по долгу или отдельно, как только работодатель выявил просрочку. Для начисления нужен приказ или распоряжение руководителя, расчет (в произвольной форме) и ведомость или платежное поручение.
- Определите все невыплаченные суммы и даты, когда их надо было выплатить.
- Выясните даты фактической выплаты по каждому платежу.
- Составьте таблицу периодов по ключевой ставке и посчитайте компенсацию.
- Оформите приказ о выплате компенсации и передайте расчет сотруднику.
- Выплатите деньги в ближайший день выплаты зарплаты или сразу, если сотрудник уволен.
Сотрудники, уволенные в период задержки, получают компенсацию по тем же правилам. Просрочка расчета при увольнении описана в статье о расчете при увольнении.
На какие выплаты начисляют компенсацию
Компенсацию начисляют на любые суммы, которые причитаются работнику в связи с трудовыми отношениями: оклад, премии по системе оплаты труда, отпускные, расчет при увольнении, выходное пособие. Конституционный суд указал, что она положена и на недоначисленные суммы, если работодатель позже признал долг или его присудил суд.
На больничные пособия правило ст. 236 прямо не распространяется, но суды нередко применяют его по аналогии, поэтому в спорных случаях проверяйте практику вашего региона. Для уволенных сотрудников период просрочки считают так же, как для работающих.
Пример с частичной выплатой
Зарплата 80 000 руб. должна быть выплачена до 15 числа. Сотрудник получил 50 000 руб. на шестой день просрочки, а оставшиеся 30 000 руб. - на десятый день. При ставке 14 процентов первые 6 дней долг был 80 000 руб.: 80 000 x 0,14 / 150 x 6 = 448,00 руб. Следующие 4 дня долг 30 000 руб.: 30 000 x 0,14 / 150 x 4 = 112,00 руб. Всего 560,00 руб.
Как отразить выплату в 1С и расчетной ведомости
В программах для учета зарплаты компенсацию вводят отдельным документом начисления с видом начисления, настроенным по позиции, принятой в вашей учетной политике по НДФЛ и взносам. Сумму сверяют с расчетом на бумаге, чтобы не получилось расхождений. Проводку, срок выплаты и расчет сохраняйте в деле: инспекция и суд запросят подтверждение расчета.
НДФЛ, взносы и учет компенсации
Позиция ведомств менялась. В свежих разъяснениях Минфина компенсация по ст. 236 ТК РФ считается мерой материальной ответственности работодателя, а не возмещением расходов работника, поэтому ее предлагают облагать НДФЛ и страховыми взносами в общем порядке. Более ранние письма и часть судебной практики освобождали ее в размере, определенном кодексом. Безопаснее начислять НДФЛ и взносы, а иное решение принимать только после проверки актуальных писем Минфина и ФНС на сайте nalog.gov.ru или в КонсультантПлюс.
В бухучете компенсацию обычно отражают как прочий расход на счете 91 в корреспонденции со счетом 70. На УСН расходы на выплату компенсации учитывают осторожно: нужно проверить по перечню расходов в ст. 346.16 НК РФ, можно ли ее принять, и сохранить расчет и приказ.
Ответственность работодателя за задержку
Компенсация по ст. 236 - не наказание, а гарантия сотруднику. Помимо нее за задержку зарплаты работодателю грозят штрафы по ст. 5.27 КоАП РФ, а в тяжелых случаях и уголовная ответственность за невыплату свыше двух месяцев. Размеры штрафов зависят от того, кто нарушил: организация, должностное лицо или ИП.
Сотрудник вправе приостановить работу, если задержка превысила 15 дней, письменно уведомив работодателя. На время приостановки за ним сохраняется средний заработок. Чтобы избежать споров, держите график выплат и погашайте долг как можно раньше. Размер минимальной зарплаты смотрите на странице МРОТ в 2026 году.
Типичные ошибки
- Считают только рабочие дни, хотя ТК требует календарные.
- Берут одну ставку на весь период, хотя она менялась.
- Ждут заявления сотрудника, не начисляя выплату сами.
- Пропускают часть долга: считают только зарплату, а отпускные и расчет при увольнении забывают.
- Не считают компенсацию по больничным пособиям, которые работодатель выплатил поздно.
- Не фиксируют расчет документом, из-за чего возникают споры.
Для сравнения посмотрите, как считают проценты по налогам, в статье о расчете пеней по налогам и взносам. Правила оплаты труда и сроки выплаты описаны в материале закон об оплате труда. Дополнительные материалы собраны в рубрике зарплата и кадры. Текст статьи 236 смотрите на сайте КонсультантПлюс, а ключевую ставку - на сайте Банка России.
Частые вопросы
Как рассчитать компенсацию за задержку зарплаты?
Сумму долга умножают на ключевую ставку, делят на 150 и умножают на число календарных дней просрочки. Если ставка менялась, период делят на части и каждую считают по своей ставке.
С какого дня начисляют компенсацию?
Со следующего дня после установленного срока выплаты. Последний день периода - день фактической выплаты, он тоже входит в расчет.
Нужно ли сотруднику писать заявление на компенсацию?
Нет, работодатель обязан начислить ее сам. Заявление нужно, только если работодатель отказывается платить и сотрудник обращается в комиссию по трудовым спорам, инспекцию или суд.
Облагается ли компенсация за задержку зарплаты НДФЛ?
Позиция ведомств менялась. В последних разъяснениях Минфин считает такую компенсацию доходом, который облагается НДФЛ и страховыми взносами, а ранние письма и часть судов освобождали ее в размере по ст. 236 ТК РФ. Безопаснее начислять налоги и взносы, а спорную позицию проверить по актуальным письмам Минфина и ФНС.
Платят ли компенсацию, если задержка по вине банка?
Да. Ст. 236 ТК РФ обязывает платить компенсацию независимо от причин задержки. Основание для освобождения закон не называет.
Можно ли уменьшить размер компенсации в трудовом договоре?
Нет. Договор или коллективный договор могут установить размер выше 1/150 ключевой ставки, но не ниже. Условие о меньшей сумме недействительно.