Расчет при увольнении в 2026 году: что входит и в какие сроки платят
Расчет при увольнении в 2026 году включает зарплату за отработанные дни, компенсацию за неиспользованный отпуск и, в ряде случаев, выходное пособие. Разберем состав выплат, формулы, налоги, сроки и покажем пример расчета на цифрах.
Содержание
Из чего состоит расчет при увольнении
Окончательный расчет - это все суммы, которые работодатель должен выплатить сотруднику к последнему рабочему дню. Базовый набор одинаков для любого основания увольнения, а дополнительные выплаты зависят от причины.
| Выплата | Когда положена | Основание |
|---|---|---|
| Зарплата за отработанные дни | Всегда | Ст. 140 ТК РФ |
| Компенсация за неиспользованный отпуск | Всегда, если отпуск не использован | Ст. 127 ТК РФ |
| Премии и надбавки | Если они начислены и выплата не зависит от усмотрения работодателя | Трудовой договор, положение об оплате труда |
| Выходное пособие | При сокращении, ликвидации, отказе от перевода и в других случаях по ТК | Ст. 178 ТК РФ |
| Компенсация по ст. 236 | Если расчет выплатили позже срока | Ст. 236 ТК РФ |
При увольнении по собственному желанию выходного пособия нет. Остается зарплата и отпускная компенсация, и именно эти две суммы чаще всего считают неверно.
Сроки выплаты расчета
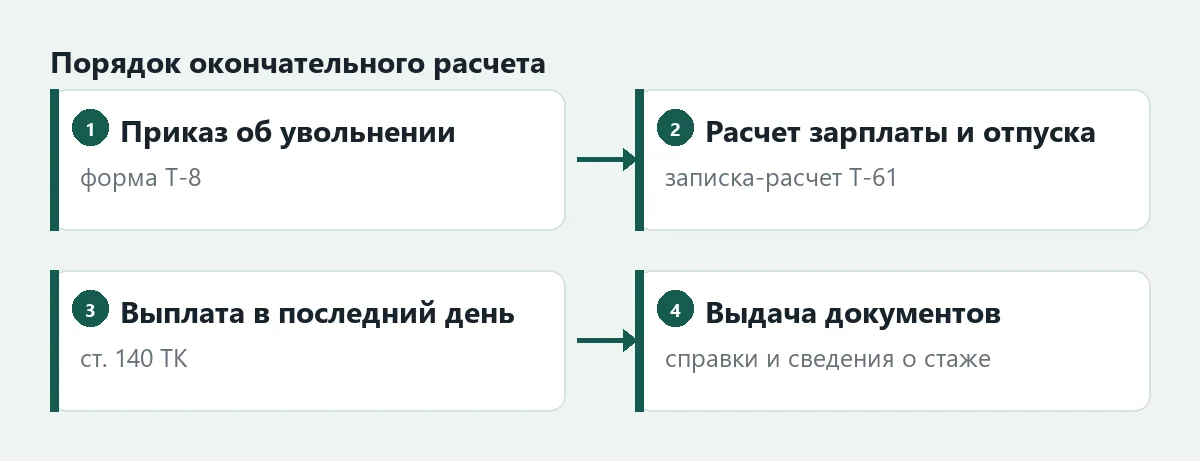
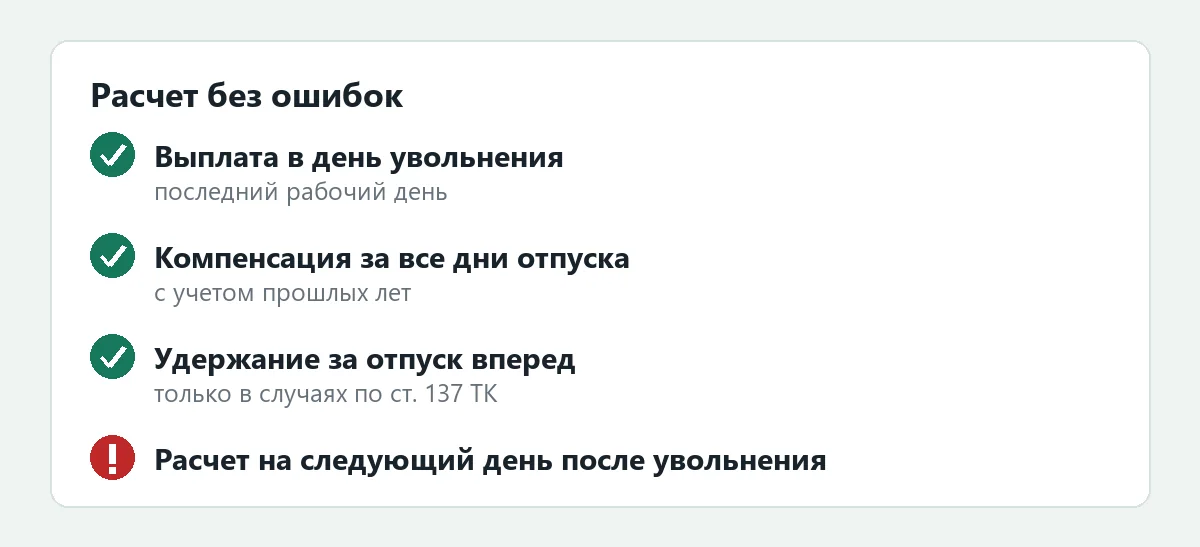
Все суммы выплачивают в последний рабочий день сотрудника. Это правило действует независимо от причины увольнения. Если человек в этот день не вышел на работу, расчет выплачивают не позднее следующего дня после того, как он потребовал его.
Если есть спор о размере суммы, работодатель все равно выплачивает ту часть, которую не оспаривает. За каждый день просрочки сотруднику положена компенсация по ст. 236 ТК РФ в размере не ниже 1/150 ключевой ставки от невыплаченных сумм. Подробную формулу смотрите в статье о компенсации за задержку зарплаты.
Зарплата за отработанные дни
Если сотрудник работал полный месяц, он получает оклад. При неполном месяце оклад делят на число рабочих дней в месяце по календарю и умножают на отработанные дни. Первое ограничение: сумма не может быть ниже МРОТ при полной норме времени, на 2026 год это 27 093 руб. в месяц, а в регионах с повышенным МРОТ - региональная величина.
Пример. Оклад 60 000 руб., в месяце увольнения 21 рабочий день, сотрудник отработал 8. Зарплата: 60 000 / 21 x 8 = 22 857,14 руб. до удержания НДФЛ.
Компенсация за неиспользованный отпуск
Компенсация положена за все неиспользованные дни, включая те, что накопились за прошлые годы. Основной отпуск - 28 календарных дней в год, то есть 2,33 дня за каждый полный месяц работы. Дополнительные отпуска, например за вредность или ненормированный день, тоже входят в расчет.
Сколько дней компенсировать
Считают дни за рабочий год, который идет от даты приема. Неполные месяцы округляют по правилам: излишки менее половины месяца отбрасывают, а излишки в половину месяца и более округляют до полного месяца. Затем число отработанных месяцев умножают на 2,33 дня и вычитают использованные дни.
Закон не обязывает округлять дробные дни компенсации, их можно оплатить точно, например 14,3 дня. Если работодатель все же округляет, по разъяснениям Роструда это допустимо только в пользу сотрудника, то есть вверх: 14,3 дня превращаются в 15.
Как посчитать выплату за день
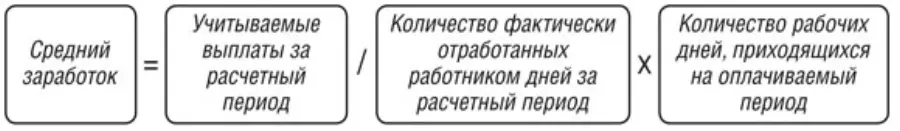
Средний дневной заработок для отпуска считают по формуле: заработок за последние 12 месяцев делят на 12 и на 29,3. Если сотрудник проработал меньше года, берут фактический период. Праздничные выплаты и пособия в заработок не включают.
Пример. Заработок за 12 месяцев 720 000 руб. Средний дневной: 720 000 / 12 / 29,3 = 2 047,78 руб. Неиспользованных дней 14. Компенсация: 2 047,78 x 14 = 28 668,92 руб. Минимальный дневной заработок по МРОТ 2026 года составляет около 924,7 руб., и ниже него считать нельзя.
Если нужно быстро проверить сумму отпускных и компенсации, используйте калькулятор отпускных, а формулу и примеры смотрите в статье о расчете отпускных в 2026 году.
Выходное пособие при увольнении
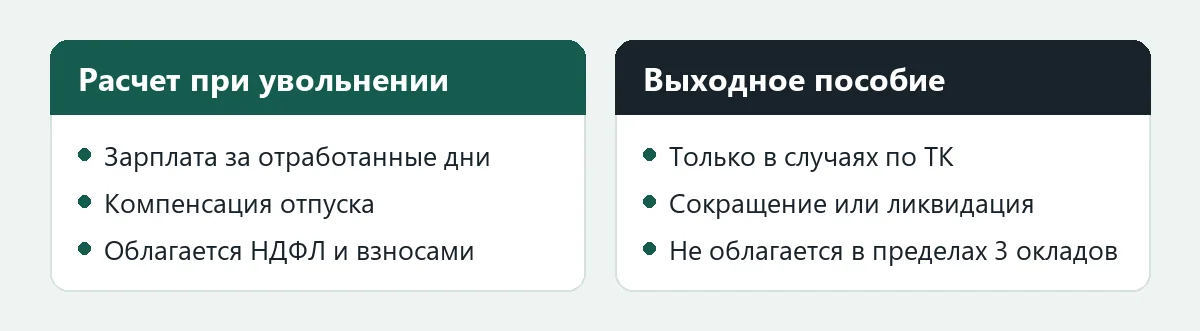
Выходное пособие положено не всем. Оно предусмотрено, когда работодатель ликвидирует организацию, сокращает штат, когда сотрудник призван в армию, не согласен с переводом по медицинскому заключению, а также в других случаях, которые перечислены в ТК. При увольнении по собственному желанию или за прогул его нет.
Размер при ликвидации и сокращении - средний месячный заработок. Бывший сотрудник сохраняет средний месячный заработок на период трудоустройства, но не больше двух месяцев со дня увольнения, включая выходное пособие. Третий месяц оплачивают только по решению службы занятости, если человек встал на учет в течение 14 рабочих дней после увольнения и не трудоустроен.
Трудовой договор может увеличить размер выходного пособия, и тогда выплачивают то, что в нем написано. Руководителю организации, членам коллегиального органа и главному бухгалтеру при расторжении по ст. 278 пособие считают по ст. 279 ТК РФ: не менее трех средних месячных заработков.
Пример полного расчета при сокращении
Оклад 60 000 руб., заработок за 12 месяцев 720 000 руб. Сотрудника сокращают, в месяце увольнения он отработал 8 из 21 рабочих дней, неиспользованных дней отпуска 14. Складываем: зарплата 22 857,14 руб., компенсация отпуска 28 668,92 руб., выходное пособие в размере среднего месячного заработка 60 000 руб.
Итого к выплате до налога 111 526,06 руб. НДФЛ удерживают с зарплаты и компенсации отпуска: 51 526,06 x 13% = 6 698,39 руб. Выходное пособие 60 000 руб. меньше трех окладов и налогом не облагается. Сотрудник получает на руки 104 827,67 руб.
НДФЛ и взносы с выплат при увольнении
Зарплата за отработанные дни и компенсация за неиспользованный отпуск облагаются НДФЛ и страховыми взносами в общем порядке. С дохода до 2,4 млн руб. в год ставка 13%, свыше этой суммы - по прогрессивной шкале, подробности в статье о прогрессивной шкале НДФЛ.
Выходное пособие не облагается НДФЛ и взносами в пределах трехкратного среднего месячного заработка, а для работников районов Крайнего Севера и приравненных к ним местностей - в пределах шестикратного. Всё, что выше, облагается как обычный доход.
Документы при увольнении
В последний рабочий день работодатель выдает трудовую книжку или сведения о трудовой деятельности, если они ведутся в электронном виде. Сведения об увольнении передают в СФР в составе ЕФС-1 не позднее рабочего дня, следующего за днем издания приказа.
- Приказ об увольнении по форме Т-8 с подписью сотрудника.
- Записка-расчет по форме Т-61 или ее аналог в учетной системе.
- Справка о заработке за два предыдущих года для расчета пособий в новой организации.
- Справка о сумме выплат и взносов, если сотрудник ее запросил.
- Копии документов по запросу сотрудника в течение трех рабочих дней.
Работодатель обязан выдать документы по письменному заявлению в течение трех рабочих дней. Подробнее про отчетность смотрите в статье об ЕФС-1 в 2026 году.
Удержания из расчета
Если сотрудник использовал отпуск вперед, работодатель вправе удержать за неотработанные дни при увольнении, но только в случаях, которые разрешает ст. 137 ТК РФ. При увольнении по сокращению и ликвидации удержания за отпуск вперед не делают.
Общий размер удержаний ограничен ст. 138 ТК РФ: не более 20 процентов от заработка при обычных удержаниях, а в случаях, которые назвал закон, до 50 процентов. Для удержания нужны основания: приказ работодателя и согласие сотрудника либо решение суда или исполнительный документ.
Типичные ошибки при расчете при увольнении
- Считают компенсацию только за последний рабочий год и забывают накопленные дни.
- Делят на 30 вместо 29,3 при расчете среднего дневного заработка отпуска.
- Выплачивают расчет через два-три дня и забывают про компенсацию за задержку.
- Включают в заработок для отпуска материальную помощь и больничные.
- Не учитывают региональный МРОТ при расчете минимальной зарплаты. Размер МРОТ смотрите на странице МРОТ в 2026 году.
- Платят выходное пособие при увольнении по собственному желанию, когда это не предусмотрено договором.
Порядок расчета, документы и сроки можно сверить в тексте Трудового кодекса на сайте КонсультантПлюс. Другие материалы по кадрам собраны в рубрике зарплата и кадры.
Частые вопросы
В какой срок платят расчет при увольнении?
Расчет выплачивают в последний рабочий день сотрудника. Если он в этот день не работал, деньги выдают не позднее следующего дня после требования. За просрочку положена компенсация по ст. 236 ТК РФ.
Как рассчитать компенсацию отпуска при увольнении?
Заработок за 12 месяцев делят на 12 и на 29,3, получают средний дневной заработок и умножают на число неиспользованных дней отпуска. За месяц работы накапливается 2,33 дня основного отпуска.
Платят ли выходное пособие при увольнении по собственному желанию?
Нет, по общему правилу не платят. Пособие предусмотрено при сокращении, ликвидации и в других случаях по ст. 178 ТК РФ либо если оно записано в трудовом договоре.
Облагается ли расчет при увольнении НДФЛ?
Зарплата и компенсация отпуска облагаются НДФЛ и взносами. Выходное пособие не облагается в пределах трех средних месячных заработков, для Крайнего Севера - шести.
Что делать, если расчет выплатили поздно?
Сотруднику нужно доплатить компенсацию по ст. 236 ТК РФ: не менее 1/150 ключевой ставки Банка России от невыплаченной суммы за каждый день просрочки. Ставку берут по датам, когда она действовала.
Когда выдают документы при увольнении?
Трудовую книжку или сведения о трудовой деятельности выдают в последний рабочий день. Справки и копии документов выдают в течение трех рабочих дней со дня письменного заявления.