Командировочные в 2026 году: суточные, документы и налоги
Командировочные в 2026 году - это не одна сумма, а набор выплат: суточные, оплата проезда и жилья, прочие согласованные расходы и сохраненный средний заработок. Разберем, из чего складывается каждая часть, какие размеры не облагаются налогами, какие документы нужны и как оформить авансовый отчет.
Содержание
Что входит в командировочные расходы
Статья 168 Трудового кодекса обязывает работодателя возместить работнику расходы на проезд, наем жилья, дополнительные расходы, связанные с проживанием вне постоянного места жительства (суточные), а также иные расходы, разрешенные или согласованные с работодателем. Работник при этом сохраняет место работы и средний заработок.
| Часть выплаты | Как оплачивается | Подтверждение |
|---|---|---|
| Суточные | за каждый день в пути и на месте, в размере по локальному акту | приказ, авансовый отчет |
| Проезд | по фактическим расходам, билеты любого транспорта по согласованию | билеты, посадочные талоны, чеки |
| Жилье | по фактическим расходам, в пределах лимита компании | счет гостиницы, чек, договор |
| Иные расходы | если согласованы с работодателем | чеки и документы |
| Средний заработок | за все рабочие дни командировки | приказ, табель |
Командировкой считается поездка по распоряжению работодателя на определенный срок для выполнения служебного поручения вне места постоянной работы. Если сотрудник работает в разъездном режиме, трудовой договор должен это предусматривать, и такие поездки командировками не считаются.
Выплата среднего заработка за дни командировки - отдельное обязательство, и считать его нужно так же, как отпускные. Подробная формула расчета есть в статье про расчет отпускных: средний дневной заработок берется за 12 месяцев перед поездкой.
Размер суточных в 2026 году
Трудовой кодекс не устанавливает фиксированные суточные для коммерческих организаций. Размер определяет сам работодатель в коллективном договоре или локальном нормативном акте, например в положении о командировках. Для бюджетных учреждений и госорганов нормы устанавливает правительство и учредитель.
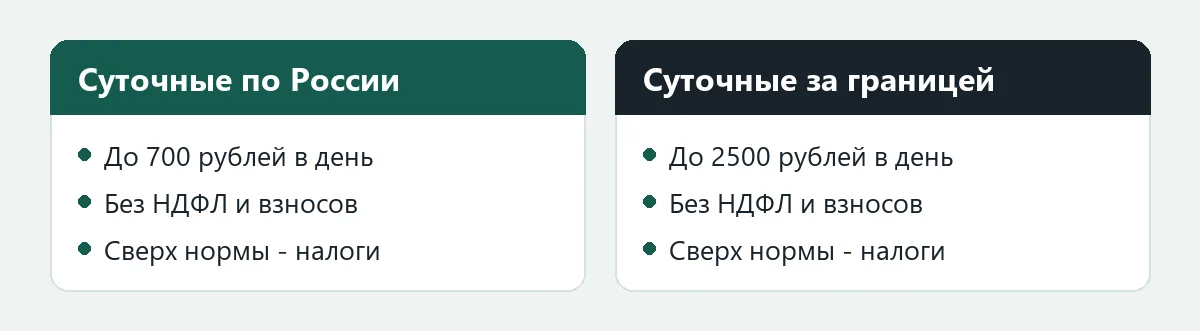
Налоговый кодекс задает предел, в рамках которого суточные не облагаются НДФЛ и страховыми взносами: 700 рублей за каждый день командировки по России и 2500 рублей за каждый день за границей. С 2026 года эти предельные суммы не изменились.
| Направление | Не облагается НДФЛ и взносами | Сверх нормы |
|---|---|---|
| По России | до 700 руб. в день | НДФЛ и взносы с превышения |
| За границу | до 2500 руб. в день | НДФЛ и взносы с превышения |
Значит, вы вправе платить сотрудникам и больше. Например, 1000 рублей в день по России. Но с каждых 300 рублей превышения придется удерживать НДФЛ и начислять взносы.
Если командировка в ДНР, ЛНР, Запорожскую и Херсонскую области, действуют отдельные правила, которые устанавливаются законом и постановлениями правительства. Перед выплатой уточните их на официальных сайтах.
Как считать дни командировки
В срок командировки включаются день выезда и день приезда. Если выезд в 23:50, а возврат на следующий день в 01:00, за оба дня положены суточные: считается дата, когда транспорт отправился и когда прибыл.
Для заграничной командировки день пересечения границы определяют по отметкам в паспорте. Для проезда по территории стран СНГ, где нет таких отметок, помогут проездные документы и приказ.
- День отправления - дата вылета, выхода поезда или выезда на автомобиле.
- День приезда - дата прибытия в место постоянной работы.
- Выходные и праздники в пути оплачиваются как рабочие по общим правилам командировки.
Однодневные поездки и ежедневный возврат домой
Если работник может ежедневно возвращаться домой, суточные по общему правилу не платят. Решает характер поездки и транспортное сообщение, например поездка в соседний город на несколько часов. Работодатель вправе установить суточные и в таких случаях, но тогда налоговую норму нужно соблюдать так же.
Какие документы нужны для командировки
Раньше обязательными были формы Т-9, Т-10, Т-10а и командировочное удостоверение. Теперь компании вправе оформлять командировку любым удобным способом, но в учетной политике закрепляют перечень документов. В налоговой проверке вас защитит комплект, подтверждающий реальность поездки и цель.
- Приказ о направлении в командировку: фамилия, место, срок, цель, источник оплаты и размер суточных.
- Служебное задание и отчет о его выполнении. Если их нет, подтверждайте цель иначе: договор, приглашение, протоколы встреч.
- Проездные документы: билеты, посадочные талоны, электронные билеты с чеками.
- Документы по жилью: счет и чек гостиницы либо договор аренды.
- Авансовый отчет с приложенными оригиналами и копиями чеков.
- Локальный акт о размере суточных, лимитах на гостиницы и порядке отчетности.
Командировочное удостоверение не обязательно, но отметки о прибытии и убытии удобны для подтверждения сроков. Допустимо вести их в произвольной форме или использовать электронный документооборот, если согласовано с работником.
Аванс и авансовый отчет
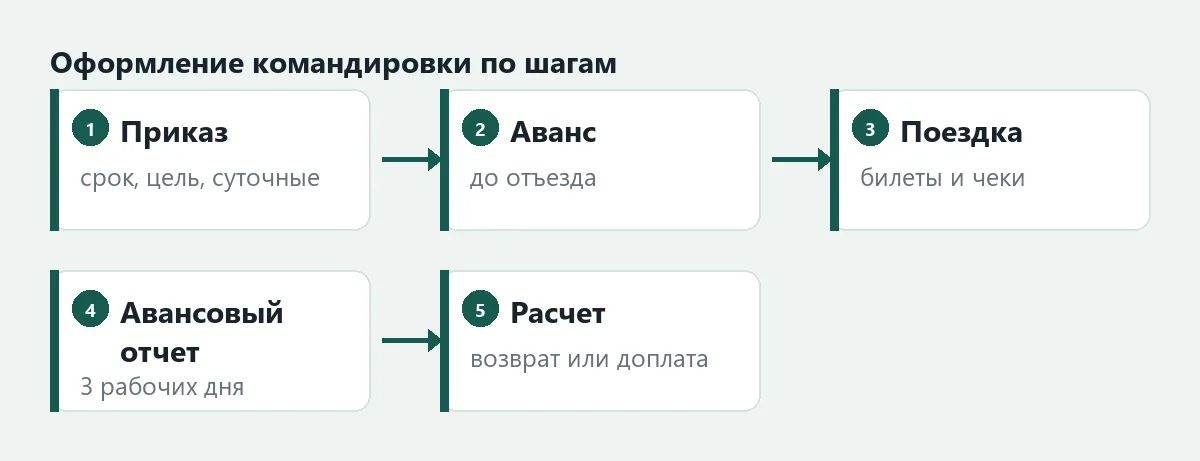
Выдайте аванс до отъезда: на суточные, билеты и жилье. Сумму принято считать заранее, исходя из срока и маршрута, и оформлять заявлением работника или расходным ордером. Платить аванс разрешено наличными из кассы либо на карту.
По возвращении работник сдает авансовый отчет в течение трех рабочих дней. Бухгалтер проверяет документы, принимает отчет, а остаток аванса сотрудник возвращает в кассу либо получает перерасход. Форма отчета унифицированная АО-1 не обязательна, но компания должна утвердить собственную форму.
| Шаг | Срок | Кто делает |
|---|---|---|
| Приказ о командировке | до отъезда | работодатель |
| Выдача аванса | до отъезда | бухгалтерия |
| Авансовый отчет | 3 рабочих дня после возвращения | работник |
| Утверждение отчета и расчет | после проверки документов | бухгалтер, руководитель |
Основные проводки
В бухучете расчеты с подотчетным лицом идут через счет 71. Типовые записи выглядят так.
- Дебет 71, кредит 50 или 51 - выдан аванс на командировку.
- Дебет 20, 26 или 44, кредит 71 - расходы на командировку приняты по авансовому отчету.
- Дебет 19, кредит 71 - входной НДС по билетам и гостинице, если есть счета-фактуры.
- Дебет 50, кредит 71 - возврат остатка аванса.
Пример расчета командировки
Сотрудник направлен на 5 дней из Москвы в Казань (с 9 по 13 июня 2026 года). Суточные по локальному акту - 1000 рублей в день. Заработок за 12 месяцев перед командировкой - 1 200 000 рублей, отработано 252 рабочих дня.
- Суточные: 1000 x 5 = 5000 рублей.
- Проезд: билет туда 3400 рублей, обратно 3400 рублей, всего 6800 рублей.
- Жилье: 4 ночи по 4500 рублей = 18 000 рублей.
- Итого возмещаемые расходы: 5000 + 6800 + 18 000 = 29 800 рублей.
Налогообложение суточных: необлагаемая часть 700 x 5 = 3500 рублей. Превышение: 5000 - 3500 = 1500 рублей. НДФЛ с превышения при ставке 13%: 195 рублей. Страховые взносы по общему тарифу 30%: 450 рублей.
Средний дневной заработок за дни командировки в этом примере: 1 200 000 / 252 = 4 761,90 рубля за рабочий день. Этот заработок начисляется за рабочие дни командировки, как за обычные дни, и облагается НДФЛ и взносами полностью. Оплата проезда и гостиницы по подтвержденным документам налогами не облагается.
Налоги и командировочные расходы
Подтвержденные билеты, проживание и иные расходы не включаются в доход работника. Суточные выше нормы облагаются налогами, а вот в расходы работодателя они попадают в размере, закрепленном в локальном акте.
| Налог | Как учитываются командировочные |
|---|---|
| НДФЛ | суточные выше 700 или 2500 рублей в день облагаются |
| Страховые взносы | с превышения суточных начисляются так же |
| Налог на прибыль | командировочные включаются в расходы при экономической обоснованности |
| УСН "Доходы минус расходы" | расходы на командировки признаются, подтвержденные документами |
| УСН "Доходы" | расходы налог не уменьшают |
О том, как работает режим, и выборе объекта, подробно рассказано в обзоре УСН в 2026 году. Пропишите нормы в учетной политике и локальных актах, тогда спорить с проверяющими по суммам суточных будет проще.
НДС по проезду и проживанию принимается к вычету при наличии счета-фактуры, выделенного налога и документов, подтверждающих поездку. Электронные билеты и посадочные талоны также подходят. Если счет-фактуры нет, НДС включают в стоимость расходов.
Особые случаи: болезнь, выходные, дистанционные работники
Если работник заболел в командировке, поездку нужно продлить или прервать по приказу. За дни болезни выплачивается больничное по общим правилам, суточные за эти дни не положены. О расчете пособия читайте в статье про расчет больничного.
Выходные дни в командировке оплачиваются так: если сотрудник работал в выходной по распоряжению руководителя, оплата не меньше двойной либо другой выходной день с обычной оплатой. Дни в пути в выходные при отсутствии работы отдельной оплаты не требуют, но суточные за них выплачиваются.
Дистанционных сотрудников направлять в командировку можно, если в трудовом договоре или локальном акте прописан порядок. Тогда место постоянной работы определяется условиями договора, и расходы возмещают по общим правилам.
Частые ошибки в учете командировок
- Выплачивают суточные "в размере 700 рублей", не закрепив размер в локальном акте.
- Не берут чеки или принимают расходы без подтверждения, и налоговая снимает их с налогов.
- Оформляют приказ после поездки: цель и срок должны быть определены заранее.
- Забывают включить день выезда и день приезда в расчет суточных.
- Не удерживают НДФЛ с превышения суточных над нормой.
- Принимают к вычету НДС без счета-фактуры.
Остальные материалы о выплатах сотрудникам собраны в рубрике зарплата и кадры.
Частые вопросы
Сколько командировочные в день в 2026 году?
Размер суточных определяет работодатель в локальном акте. Без НДФЛ и страховых взносов можно выплатить до 700 рублей в день по России и до 2500 рублей за границей. Сумму сверх нормы облагают налогами.
Что входит в командировочные расходы?
Суточные, оплата проезда и жилья, иные расходы, согласованные с работодателем. Кроме того, за время командировки сохраняется средний заработок.
Какие документы нужны для командировки в 2026 году?
Приказ о направлении, служебное задание и отчет по желанию, проездные документы, счета и чеки за жилье, авансовый отчет. Командировочное удостоверение с 2015 года не обязательно.
В какой срок сдать авансовый отчет после командировки?
В течение трех рабочих дней после возвращения. К отчету прикладывают билеты, чеки и счета, а остаток неиспользованного аванса возвращают в кассу.
Облагаются ли командировочные НДФЛ?
Расходы на проезд и жилье по документам не облагаются. Суточные облагаются только в части, превышающей 700 рублей в день по России и 2500 рублей за границей.
Платят ли суточные при однодневной командировке?
Если работник возвращается домой в тот же день, суточные по общему правилу не положены, но работодатель вправе назначить их локальным актом. Налоговые нормы при этом действуют так же.