Прогрессивная шкала НДФЛ: ставки и примеры расчета
С 2025 года в России действует прогрессивная шкала НДФЛ: чем выше годовой доход, тем выше ставка на ту его часть, которая превысила порог. Ниже - все пять ставок, примеры расчета для зарплаты, вкладов и дивидендов, а также ответ на частый вопрос, как налог удерживает работодатель.
Содержание
Ставки прогрессивной шкалы НДФЛ
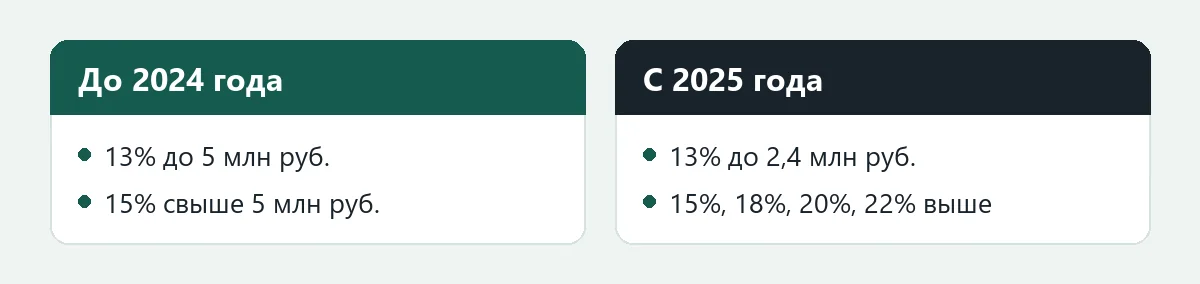
До 2025 года основная ставка НДФЛ для резидентов была 13%, и лишь доходы выше 5 млн руб. облагались по 15%. С 1 января 2025 года шкала стала пятиступенчатой. Ставка зависит от общей суммы доходов налогоплательщика за год.
| Годовой доход | Ставка |
|---|---|
| До 2,4 млн руб. включительно | 13% |
| От 2,4 до 5 млн руб. | 15% |
| От 5 до 20 млн руб. | 18% |
| От 20 до 50 млн руб. | 20% |
| Свыше 50 млн руб. | 22% |
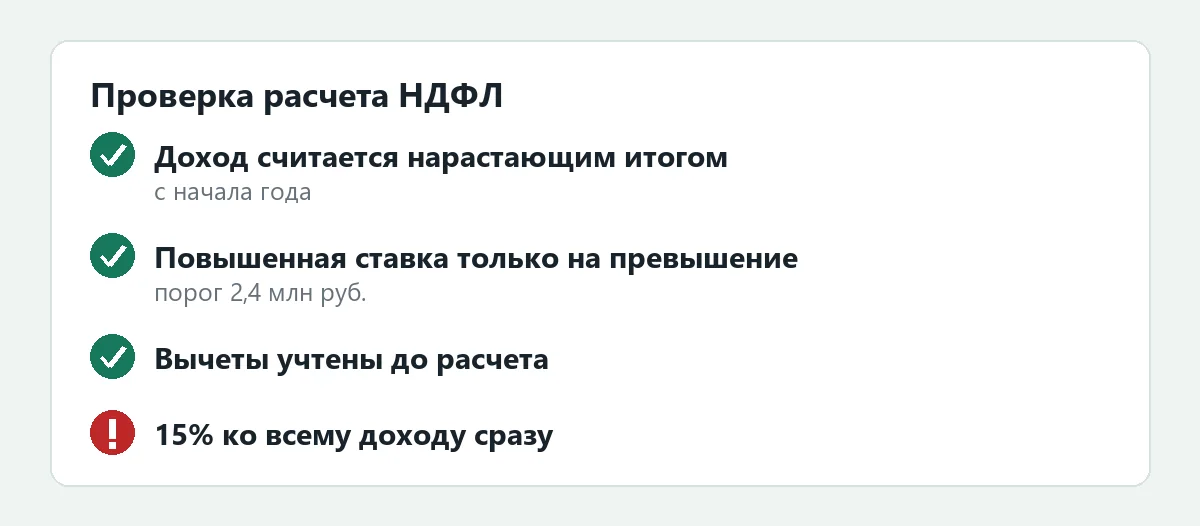
Шкала действует и в 2026 году. Главная особенность: повышенная ставка применяется не ко всему доходу, а только к той его части, которая превысила порог. Человек с годовым доходом 2,5 млн руб. платит 13% с первых 2,4 млн руб. и 15% только с оставшихся 100 тыс. руб.
Какие доходы попадают под шкалу
Шкала применяется к доходам налоговых резидентов, которые раньше облагались по ставке 13%: зарплата, премии, доходы от сдачи имущества в аренду, продажи имущества, вознаграждения по договорам ГПХ, дивиденды и ряд других. Для нерезидентов предусмотрены отдельные ставки, и общие пороги к ним не применяются: уточните их по статье 224 Налогового кодекса.
Доходы суммируются по основной налоговой базе в течение календарного года. Налоговая считает совокупный доход по всем источникам, поэтому если вы работали у двух работодателей или получали аренду и зарплату, пороги учитываются по общей сумме. ИП на упрощенке со своего бизнеса платит налог по УСН, а шкалу применяет только к тем доходам, которые идут через НДФЛ, например к дивидендам или зарплате по найму. ИП на общей системе платит НДФЛ по шкале со своей прибыли.
Особые доходы
Часть доходов считается отдельно. К ним относятся дивиденды, проценты по вкладам и облигациям, продажа имущества: для них действуют свои пороги (см. разделы ниже). Вычеты и льготы остаются прежними, а как их использовать, смотрите в статье про налоговый вычет за спорт.
Пример: как считается НДФЛ с зарплаты
Работодатель удерживает налог нарастающим итогом с начала года. Он суммирует доходы по месяцам, и когда сумма превышает 2,4 млн руб., начинает удерживать 15%. С суммы превышения налог удерживается по повышенной ставке, а доход до порога по-прежнему облагается по 13%. Пересчитывать налог за прошлые месяцы не нужно.
Зарплата 300 000 руб. в месяц
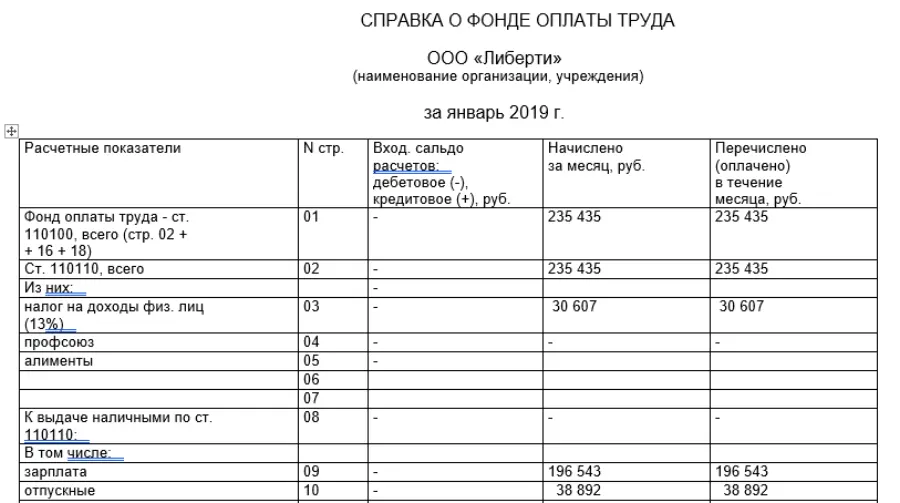
За 8 месяцев сотрудник получает 300 000 x 8 = 2 400 000 руб. и платит 13%: 312 000 руб. С сентября доход превышает порог, и с каждой зарплаты удерживается 15%: 300 000 x 15% = 45 000 руб. За четыре месяца это 180 000 руб. Итого НДФЛ за год - 312 000 + 180 000 = 492 000 руб. при доходе 3 600 000 руб.
Зарплата сотрудника в сентябре падает "на руки" заметнее, чем в августе: ставка поменялась. Это нормально, и сотруднику стоит объяснить такую разницу заранее.
Зарплата 400 000 руб. в месяц
За 6 месяцев набирается 2 400 000 руб., налог 312 000 руб. С июля удерживается 15%: 400 000 x 15% = 60 000 руб. в месяц. За шесть месяцев - 360 000 руб. Всего за год - 672 000 руб. при доходе 4 800 000 руб.
Расчет налога с зарплаты и взносов вместе проще проверять в калькуляторе НДФЛ.
Калькулятор НДФЛ и взносов ИП
Отдельная страница: калькулятор ндфл и взносов ип.
Пример для высокого дохода
Предположим, налогоплательщик получил за год 6 000 000 руб. Расчет по ступеням выглядит так.
| Часть дохода | Сумма | Ставка | Налог |
|---|---|---|---|
| До 2,4 млн руб. | 2 400 000 руб. | 13% | 312 000 руб. |
| От 2,4 до 5 млн руб. | 2 600 000 руб. | 15% | 390 000 руб. |
| От 5 до 6 млн руб. | 1 000 000 руб. | 18% | 180 000 руб. |
| Итого | 6 000 000 руб. | 882 000 руб. |
Эффективная ставка получается около 14,7%, так как большая часть дохода облагается по низким ставкам. Именно этот расчет по ступеням нужно проверять, если у человека несколько источников дохода.
Дивиденды, вклады и продажа имущества
Для дивидендов, процентов и продажи имущества действуют общие пороги шкалы: до 2,4 млн руб. - 13%, свыше - 15%. Особые случаи сверяйте со статьей 224 Налогового кодекса и разъяснениями ФНС. Эти доходы считаются отдельно от зарплаты, поэтому зарплатная шкала на них не влияет.
Проценты по вкладам
Доход по вкладам и счетам облагается налогом только в части, которая превышает необлагаемый лимит. Лимит считается как 1 млн руб., умноженный на максимальную ключевую ставку, действовавшую на 1-е число любого месяца года. В 2025 году он составлял 210 000 руб. (ставка 21%), в 2026 году - 160 000 руб. (ставка 16%).
Пример: в 2026 году проценты по всем вкладам составили 250 000 руб. Налоговая база - 250 000 - 160 000 = 90 000 руб., налог 90 000 x 13% = 11 700 руб. ФНС считает налог сама по данным банков и присылает уведомление.
Дивиденды
Организация-налоговый агент удерживает налог при выплате. Для получателя это означает, что при небольших выплатах налог составляет 13%, а при крупных часть дохода обложится по 15%. Если дивиденды получены у нескольких организаций, ФНС при необходимости доначислит разницу в конце года.
Кто считает налог и когда платить
Для сотрудников налог считает и удерживает работодатель как налоговый агент, а для остальных доходов - налоговая инспекция по данным, которые ей передают организации и банки. Дополнительную сумму налога, если ее нужно доплатить, ФНС указывает в уведомлении, которое приходит в личный кабинет налогоплательщика на lkfl2.nalog.ru, после чего платеж идет через единый налоговый счет.
Если вы получили доходы от нескольких работодателей, налог с каждого из них удерживался по своей шкале, а общий итог по году сводит налоговая. Поэтому доплата может возникнуть, даже если с каждой отдельной зарплаты налог был уплачен. Следить за налогами и платежами удобно по единому счету: подробнее о нем - в статье про сальдо ЕНС.
Если вы нарушили срок платежа, пени начисляются в обычном порядке: как они считаются, объяснено в статье как рассчитать пени по налогам. Другие материалы - в рубрике налоги и взносы.
Что учесть работодателю и бухгалтеру
- Включите в программу расчет по новой шкале и проверьте, что ставка 15% применяется с месяца превышения порога, а не с начала года.
- Не забывайте про вычеты: стандартные и социальные вычеты уменьшают базу, поэтому порог пересекается позже.
- Объясните сотрудникам с высоким доходом, почему в середине или конце года их "чистая" зарплата снижается.
- Следите за доходами, выплаченными разными договорами одному человеку: суммируются они по одному налоговому агенту.
- Данные для отчетности ведите по ставкам раздельно, чтобы не ошибиться в расчетных формах.
Частые вопросы
С какого года действует прогрессивная шкала НДФЛ?
Пятиступенчатая шкала действует с 1 января 2025 года. До этого основной ставкой была 13%, а выше 5 млн руб. дохода - 15%.
Какая прогрессивная шкала НДФЛ в 2026 году?
До 2,4 млн руб. - 13%, от 2,4 до 5 млн руб. - 15%, от 5 до 20 млн руб. - 18%, от 20 до 50 млн руб. - 20%, свыше 50 млн руб. - 22%. Повышенная ставка применяется только к превышению порога.
Как работодатель удерживает НДФЛ по прогрессивной шкале?
Нарастающим итогом с начала года. Пока доход не превысил 2,4 млн руб., он удерживает 13%, а с месяца превышения - 15% с суммы превышения и далее по ступеням.
Как облагаются проценты по вкладам?
Налог платится только с суммы, превышающей необлагаемый лимит: 1 млн руб., умноженный на максимальную ключевую ставку на 1-е число месяцев года. В 2026 году лимит - 160 000 руб. Превышение облагается по общей шкале.
Касается ли шкала дивидендов?
Да, дивиденды входят в налоговую базу. Для них действуют ставки 13% до 2,4 млн руб. и 15% свыше, но точные правила стоит сверить со статьей 224 Налогового кодекса.
Применяется ли шкала к ИП на УСН?
Со своих предпринимательских доходов на УСН ИП платит налог по упрощенке, а шкала НДФЛ применяется только к доходам, облагаемым НДФЛ. ИП на общем режиме платит НДФЛ по шкале.